

-
 Регистрация компании в ОАЭ
-
 Комплексное сопровождение бизнеса в ОАЭ
-
 Оптимизация налогов через ОАЭ
-
 Вид на жительство (ВНЖ) в ОАЭ
-
 Визы в ОАЭ
 Виза фрилансера в ОАЭ
 Депендент виза в ОАЭ
 Золотая виза в ОАЭ
 Туристическая виза в ОАЭ
 Резидентская виза (Emirates ID) для владельцев компаний в ОАЭ
 Резидентская виза (Emirates ID) для сотрудников компаний в ОАЭ
 Двухлетняя виза инвестора в недвижимость в ОАЭ
 Виза удаленного работника в ОАЭ
 Виза талантов в ОАЭ
 Виза цифрового кочевника в ОАЭ
 Зеленая виза в ОАЭ (Green Visa)
 Спонсорская виза в ОАЭ
 Студенческая виза в ОАЭ
-
 Банковский счет в ОАЭ
-
 Бухгалтерские и кадровые услуги в ОАЭ
-
 Внешние согласования в ОАЭ
-
 Консульская легализация документов для ОАЭ
-
 Финансовый аудит в ОАЭ
-
 Защита трудовых правоотношений в ОАЭ
-
 Ипотека в ОАЭ
-
 Медицинская страховка в ОАЭ
-
 Подготовка и заверение завещания в ОАЭ
-
 Бесплатная консультация юриста в ОАЭ


пн-вс 09:00 - 21:00 UTC+4:00

-
Регистрация компании в ОАЭ
-
Комплексное сопровождение бизнеса в ОАЭ
-
Оптимизация налогов через ОАЭ
-
Вид на жительство (ВНЖ) в ОАЭ
-
Визы в ОАЭ
- Виза фрилансера в ОАЭ
- Депендент виза в ОАЭ
- Золотая виза в ОАЭ
- Туристическая виза в ОАЭ
- Резидентская виза (Emirates ID) для владельцев компаний в ОАЭ
- Резидентская виза (Emirates ID) для сотрудников компаний в ОАЭ
- Двухлетняя виза инвестора в недвижимость в ОАЭ
- Виза удаленного работника в ОАЭ
- Виза талантов в ОАЭ
- Виза цифрового кочевника в ОАЭ
- Зеленая виза в ОАЭ (Green Visa)
- Спонсорская виза в ОАЭ
- Студенческая виза в ОАЭ
-
Банковский счет в ОАЭ
-
Бухгалтерские и кадровые услуги в ОАЭ
-
Внешние согласования в ОАЭ
-
Консульская легализация документов для ОАЭ
-
Финансовый аудит в ОАЭ
-
Защита трудовых правоотношений в ОАЭ
-
Ипотека в ОАЭ
-
Медицинская страховка в ОАЭ
-
Подготовка и заверение завещания в ОАЭ
-
Бесплатная консультация юриста в ОАЭ
Актуально на ноябрь 2026 года

Ипотека в Дубае и ОАЭ для иностранцев и нерезидентов: условия, ставки и оформление в 2026 году
- Можно ли взять ипотеку в Дубае иностранцу
- Резидент и нерезидент: где проходит граница
- Правила Центробанка: сколько банк даст под объект
- Комментарий эксперта
- Ипотека в Дубае для нерезидентов: чем отличаются условия
- Какой процент ипотеки в Дубае в 2026 году
- Фиксированная или плавающая ставка
- Исламское финансирование
- Сколько стоит ипотека в Дубае сверх цены квартиры
- Документы, которые запросит банк
- Как купить квартиру в Дубае в ипотеку: порядок сделки
- Три причины, по которым срываются сделки
- Пример из практики
- Дает ли ипотечная квартира право на golden visa
- Помощь MIGRON Business Services
- Коротко о главном
- Частые вопросы
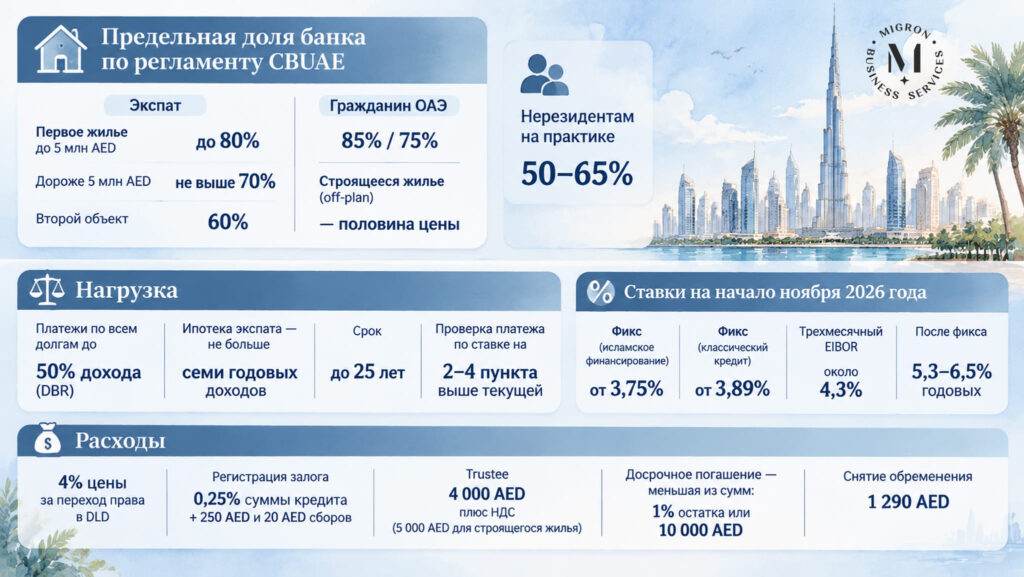
Ипотека в Дубае доступна иностранцам, в том числе тем, кто живет за пределами Эмиратов. Резиденту с визой по правилам Центробанка финансируют до 80% стоимости первой квартиры дешевле 5 млн дирхамов. Нерезиденту на практике одобряют меньше, обычно 50–65%. Ставки в ноябре стартуют с 3,75–3,89% годовых на фиксированный период, сделку регистрируют в Земельном департаменте эмирата.
Можно ли взять ипотеку в Дубае иностранцу
Да, закон не делит заемщиков по паспорту: заем под залог недвижимости выдают и гражданину ОАЭ, и экспату, и покупателю без местной визы. Ограничение касается самой недвижимости. По дубайскому закону № 7 иностранец получает право собственности только в зонах freehold, перечень которых утверждает правитель эмирата. Жилье вне такой зоны в залог не подойдет, потому что приобрести его иностранец не вправе.
Ипотека в ОАЭ — это заем, при котором купленные метры остаются в собственности покупателя, а финансирующая сторона получает право залога, внесенное в реестр. Регулирует рынок Центральный банк ОАЭ (CBUAE): его правила действуют с 2013-го и с тех пор несколько раз менялись. Кредитные организации вправе ставить планки строже, но мягче, чем допускает регулятор, финансирования не будет.
Юридическая проверка объекта, договора Form F и требований банка к квартире.
Резидент и нерезидент: где проходит граница
Для кредитора резидент — человек с действующей резидентской визой и Emirates ID, который получает доход в стране. Нерезидент живет и зарабатывает за рубежом, а в Эмираты приезжает по туристической визе или без нее. От этого статуса зависит почти все: размер стартового платежа, круг финансистов, объем бумаг. Отдельной нормы для нерезидентов у регулятора нет, поэтому политику для них каждая организация пишет сама.
Правила Центробанка: сколько банк даст под объект
Финансируют только часть стоимости, и ее ограничивает показатель LTV (отношение суммы займа к оценке недвижимости). Остаток покупатель вносит сам. Действующие значения закреплены в статье 3 ипотечного регламента CBUAE с поправками 2020-го.
Предел зависит от трех вещей: гражданства, бюджета и того, есть ли у человека уже недвижимость в стране. Порог в 5 млн дирхамов разделяет бюджетный и дорогой сегмент:
| Кто покупает и что | Заемная часть | Свои деньги покупателя |
|---|---|---|
| Экспат берет первое жилье для себя, до 5 млн | до 80% | от пятой части |
| Экспат покупает первый дом дороже 5 млн | не выше 70% | минимум 30% |
| Экспат приобретает вторую недвижимость или апартаменты под сдачу | 60% и меньше | 4 из каждых 10 дирхамов |
| Гражданин ОАЭ, первая покупка до 5 млн / дороже | 85% / 75% | 15% / четверть |
| Любой покупатель берет строящийся дом (off-plan) | половина | оставшиеся 50% |
Льготная планка действует на одну квартиру: в поправке прямо сказано, что заемщик заявляет в этой категории единственную недвижимость. Вторую покупку уже считают инвестиционной, даже если в ней собираются жить.
Помимо доли, регулятор ограничивает нагрузку на заработок. Платежи по всем долгам (DBR, коэффициент долговой нагрузки) не должны превышать 50% зарплаты и регулярных поступлений. Общий долг экспата не может быть больше семи годовых заработков, для гражданина ОАЭ потолок восемь. Максимальный срок займа 25 лет.
Есть деталь, о которой редко пишут. Ежемесячную выплату для проверки DBR обязаны считать по проценту на 2–4 пункта выше текущего, чтобы заемщик выдержал рост EIBOR. Фиксированного возраста на дату последнего платежа в действующей редакции регламента нет: его определяет внутренняя политика, и у разных организаций цифра расходится.
Цифры в таблице задают потолок, а не обещание. Если заработок нестабилен или оценщик насчитал меньше договорной цены, предложение может оказаться скромнее табличного.
Ипотека в Дубае для нерезидентов: чем отличаются условия
Нерезиденту заем дают, но не везде и на более жестких условиях. На практике финансируют 50–65% стоимости готовой квартиры, а строящиеся дома многие такому клиенту не берут совсем. Процент обычно выше, чем для резидента с переводом зарплаты в ту же организацию.
Причина в риске: заработок приходит из другой страны и в другой валюте, а взыскать долг за границей сложнее. Поэтому андеррайтер глубже проверяет источник денег и просит налоговые декларации, выписки за полгода и больше, отчет кредитного бюро страны проживания. У части финансистов есть порог стоимости лота или размера займа, ниже которого с такими клиентами не работают.
Часть покупателей идет через ипотечного брокера: он знает, кто в этом квартале работает с их гражданством. Многие держатели паспортов из СНГ решают вопрос иначе: сначала получают резидентскую визу через компанию или работу, а уже потом подают заявку как резидент. Тогда доступен тот самый лимит 80%, а выбор предложений шире. Такой путь длиннее, зато стартовый платеж ощутимо меньше.
Какой процент ипотеки в Дубае в 2026 году
В начале ноября лучшие фиксированные предложения начинались с 3,75% годовых по исламскому финансированию и 3,89% по классическому продукту. Процент закрепляют на 1–5 лет, затем он становится плавающим и складывается из индикатора EIBOR и маржи.
EIBOR — это цена межбанковских денег в Эмиратах, ее ежедневно публикует Центробанк. Трехмесячный индикатор на начало ноября держался около 4,3%. Маржа после окончания фикса по данным сравнительных сервисов колеблется от 1 до 2,25 пункта, так что ипотека в Дубае по процентной ставке без фикса обходится в 5,3–6,5% годовых. Дирхам привязан к доллару, поэтому EIBOR идет вслед за решениями ФРС США.
Посчитаем на цифрах. Квартира за 2 млн AED, взнос 20%, заем 1,6 млн на 25 лет. Под 4,5% ежемесячно придется отдавать около 8 900 дирхамов. Для проверки нагрузки прибавят минимум 2 пункта, и при 6,5% выплата вырастет до 10 800. Чтобы уложиться в DBR 50%, заработок должен быть не ниже 21 600 в месяц без учета других долгов.
Фиксированная или плавающая ставка
Фикс защищает бюджет на первые годы, когда долг самый большой. Плавающий вариант выгоднее, если EIBOR снижается, но платеж пересчитывают каждые 1–3 месяца. Перед подписанием смотрите не на стартовый процент, а на формулу после фикса: щедрое вступительное предложение нередко прячет высокую маржу. У многих продуктов есть нижний порог (floor), ниже которого начисление не опустится, даже если индикатор упадет.
Исламское финансирование
Исламские организации не начисляют проценты, а перепродают жилье с наценкой (мурабаха) или сдают его клиенту в аренду с переходом права собственности (иджара). Регламент CBUAE отдельной статьей распространяет на такие продукты те же ограничения по доле, сроку и нагрузке. По итоговой переплате разница с конвенциональным вариантом невелика, а вступительные условия у шариатских продуктов осенью даже оказались выгоднее.
Сколько стоит ипотека в Дубае сверх цены квартиры
К стартовому платежу нужно добавить около 5–8% стоимости на сборы и комиссии, точная доля зависит от финансиста и агента. Основную часть забирает Земельный департамент Дубая (DLD): 4% от суммы договора за регистрацию перехода права. Платят ее из собственных средств, поверх первого взноса.
Остальное набегает из расходов, связанных именно с займом. Расходы, которые стоит заложить в смету:
- регистрация залога в DLD: 0,25% суммы займа плюс 250 дирхамов за выпуск свидетельства и 20 сборов;
- услуги trustee-офиса, где оформляют сделку: 4 000 плюс НДС, для строящегося дома 5 000;
- плата за оформление: где-то ноль, где-то до 1% от суммы плюс 5% НДС;
- выезд аккредитованного оценщика, несколько тысяч дирхамов;
- страхование жизни заемщика и самих стен на весь срок, без полисов выдачу не проведут;
- вознаграждение агента, если покупка идет через брокера, обычно 2%.
Вернемся к примеру за 2 млн с займом 1,6 млн: 80 000 AED уйдет на переход права, 4 270 на регистрацию залога, 4 200 на trustee с налогом. При комиссии 1% прибавится еще 16 000 и НДС. Итого сверх стартового платежа около 105 тыс. без учета страховок и агента.
Досрочный выход тоже платный, но умеренно. Центробанк ограничил штраф за досрочное погашение: не более 1% остатка долга и не больше 10 000 AED. Снятие обременения в DLD после полного расчета обойдется в 1 290 AED.
Сбор и перевод документов о доходах, подготовка пакета для подачи в банк.
Документы, которые запросит банк
Пакет для резидента и нерезидента отличается главным образом подтверждением дохода. Резиденту хватает справки работодателя и местных выписок, а нерезиденту придется показывать заработок в своей стране так, чтобы андеррайтер мог его проверить.
Базовый набор, от которого отталкиваются финансисты:
- паспорт с запасом срока действия, а для резидента еще Emirates ID;
- письмо работодателя о должности и зарплате или, для бизнеса, лицензия компании и аудированная отчетность за два года;
- выписки по счетам за последние 6 месяцев, у самозанятых и нерезидентов за 12;
- для нерезидента налоговая декларация и кредитный отчет из страны проживания;
- договор купли-продажи (Form F) или предварительное предложение застройщика с характеристиками квартиры.
Иностранные документы обычно просят перевести на английский или арабский язык. Нотариальное заверение и легализацию требуют не всегда, это уточняют на этапе предварительного одобрения.
Как купить квартиру в Дубае в ипотеку: порядок сделки
Покупка с привлечением заемных средств идет по жесткому порядку, и на готовом доме ее держит в основном скорость сбора бумаг. Последовательность шагов менять нельзя, иначе продавец получит задаток раньше, чем финансист скажет последнее слово.
Через какие этапы проходит покупатель:
- Получить предварительное одобрение (pre-approval): в нем названа сумма, на которую можно рассчитывать, и срок, в течение которого она действует.
- Выбрать квартиру в зоне freehold и сверить ее с требованиями: тип дома, застройщик, готовность.
- Подписать с продавцом договор Form F и внести задаток, размер которого фиксируют в этом договоре.
- Дождаться оценки: специалист выезжает на место, от его цифры зависит итоговая сумма.
- Получить окончательное предложение (offer letter), подписать договор займа, оформить страховки.
- Если на жилье продавца висит залог, его кредитор выдает письмо об остатке долга, который закрывают из нового займа.
- Прийти в trustee-офис: в один день переходит право собственности и регистрируется залог, покупатель получает выписку о праве (title deed).
Последний шаг закрывает сделку юридически. По закону Дубая № 14 от 2008 года залог действителен только после записи в реестре DLD, поэтому деньги продавцу перечисляют строго в день регистрации.
Три причины, по которым срываются сделки
Чаще всего покупатель теряет средства или время из-за трех вещей: заниженной оценки, новых долгов после одобрения и неудачного выбора квартиры. Каждая из них проявляется уже после того, как внесен задаток.
Заниженная оценка — самый частый сюрприз. Долю финансирования считают от меньшей из двух цифр, поэтому разницу придется доплатить из своих. Небольшой запас в бюджете, 5–10% сверх взноса, снимает этот риск.
Вторая ловушка — изменения в финансах между pre-approval и выдачей. Новая кредитка, автокредит, смена работы или снижение зарплаты меняют DBR, и решение могут пересмотреть. До регистрации сделки лучше ничего не менять, а перед заявкой проверить свой отчет в кредитном бюро AECB.
Третья связана с самой недвижимостью. Строящиеся дома финансируют только наполовину и не везде, а часть вторички не проходит по возрасту здания или застройщику. Проверить это нужно до договора с продавцом, а не после.
Пример из практики
Отдельно о продаже. Заложенное жилье без согласия кредитора не продать и не подарить: этого прямо требует десятая статья ипотечного закона Дубая. Обычно сделку проводят с одновременным погашением остатка долга из денег покупателя.
Дает ли ипотечная квартира право на golden visa
Может дать, если стоимость при покупке не ниже 2 млн AED. Золотая виза инвестора в недвижимость оформляется на 10 лет с продлением, подают заявку через DLD.
При обремененной покупке нужен документ от кредитора: письмо об отсутствии возражений (NOC) с указанием уплаченной суммы и остатка. На сервисной странице DLD до сих пор указано, что в письме должна стоять уплата 2 млн дирхамов, хотя участники рынка сообщают о смягчении этого правила. Перед покупкой ради резидентства требования лучше сверить на дату подачи.
Помощь MIGRON Business Services
Юристы MIGRON Business Services помогают иностранцам пройти ипотечную сделку в Дубае без сюрпризов: проверяют выбранное жилье и договор Form F, собирают и переводят пакет для финансиста, сопровождают регистрацию в DLD. Если удобнее сначала стать резидентом, поможем подготовить документы на визу. Решение о финансировании принимает банк, а мы отвечаем за то, чтобы документы были подготовлены правильно и приняты к рассмотрению.
Коротко о главном
Купить в ипотеку в Дубай квартиру иностранцу реально, но условия упираются в статус. Резидент получит до 80% стоимости первой квартиры, нерезидент 50–65% у ограниченного круга организаций. Сверх взноса заложите 5–8% на сборы, а процент оценивайте по формуле после фиксированного периода. Ипотека в Дубае окупается подготовкой: чистая кредитная история, запас на оценку и проверенный адрес в зоне freehold.
Калькулятор стоимости услуг
Частые вопросы
Источники
- Закон Дубая № (14) 2008 «Об ипотеке в эмирате Дубай» — Правовой портал Дубая
- Центральный банк ОАЭ (CBUAE), регламент Mortgage Loans 31/2013, статья 3 «Important Ratios»
- Центральный банк ОАЭ (CBUAE), таблица предельных комиссий по розничным услугам
- Земельный департамент Дубая (DLD), услуга «Регистрация ипотеки»
- Земельный департамент Дубая (DLD), услуга «Golden Visa — инвестор»
Автор статьи


Комментарий эксперта