

-
 Регистрация компании в ОАЭ
-
 Комплексное сопровождение бизнеса в ОАЭ
-
 Оптимизация налогов через ОАЭ
-
 Вид на жительство (ВНЖ) в ОАЭ
-
 Визы в ОАЭ
 Виза фрилансера в ОАЭ
 Депендент виза в ОАЭ
 Золотая виза в ОАЭ
 Туристическая виза в ОАЭ
 Резидентская виза (Emirates ID) для владельцев компаний в ОАЭ
 Резидентская виза (Emirates ID) для сотрудников компаний в ОАЭ
 Двухлетняя виза инвестора в недвижимость в ОАЭ
 Виза удаленного работника в ОАЭ
 Виза талантов в ОАЭ
 Виза цифрового кочевника в ОАЭ
 Зеленая виза в ОАЭ (Green Visa)
 Спонсорская виза в ОАЭ
 Студенческая виза в ОАЭ
-
 Банковский счет в ОАЭ
-
 Бухгалтерские и кадровые услуги в ОАЭ
-
 Внешние согласования в ОАЭ
-
 Консульская легализация документов для ОАЭ
-
 Финансовый аудит в ОАЭ
-
 Защита трудовых правоотношений в ОАЭ
-
 Ипотека в ОАЭ
-
 Медицинская страховка в ОАЭ
-
 Подготовка и заверение завещания в ОАЭ
-
 Бесплатная консультация юриста в ОАЭ


пн-вс 09:00 - 21:00 UTC+4:00
-
Регистрация компании в ОАЭ
-
Комплексное сопровождение бизнеса в ОАЭ
-
Оптимизация налогов через ОАЭ
-
Вид на жительство (ВНЖ) в ОАЭ
-
Визы в ОАЭ
- Виза фрилансера в ОАЭ
- Депендент виза в ОАЭ
- Золотая виза в ОАЭ
- Туристическая виза в ОАЭ
- Резидентская виза (Emirates ID) для владельцев компаний в ОАЭ
- Резидентская виза (Emirates ID) для сотрудников компаний в ОАЭ
- Двухлетняя виза инвестора в недвижимость в ОАЭ
- Виза удаленного работника в ОАЭ
- Виза талантов в ОАЭ
- Виза цифрового кочевника в ОАЭ
- Зеленая виза в ОАЭ (Green Visa)
- Спонсорская виза в ОАЭ
- Студенческая виза в ОАЭ
-
Банковский счет в ОАЭ
-
Бухгалтерские и кадровые услуги в ОАЭ
-
Внешние согласования в ОАЭ
-
Консульская легализация документов для ОАЭ
-
Финансовый аудит в ОАЭ
-
Защита трудовых правоотношений в ОАЭ
-
Ипотека в ОАЭ
-
Медицинская страховка в ОАЭ
-
Подготовка и заверение завещания в ОАЭ
-
Бесплатная консультация юриста в ОАЭ
Актуально на октябрь 2026 года

СИДН (Соглашения об избежании двойного налогообложения) между ОАЭ и Россией/СНГ
- СИДН с ОАЭ: что на самом деле подписали страны
- Почему избежание двойного налогообложения с ОАЭ стало острой темой сейчас
- Хронология: как ратификация СИДН Россия ОАЭ уложилась в пять месяцев
- Ставки по дивидендам, процентам и роялти в 2026 году
- Налог на дивиденды из России в ОАЭ по новому СИДН: пример расчета
- Акции, недвижимость и пенсии
- НДФЛ для россиян в Дубае и когда платить все же придется
- Двойное резидентство: кто побеждает в споре
- Как зачесть налог, уплаченный в ОАЭ, в России
- Как получить сертификат налогового резидента ОАЭ
- Документы для физического лица
- Пошлины, сроки и период, который покрывает справка
- Оформление TRC в Дубае под ключ и частые ошибки заявителей
- Комментарий эксперта
- Фрилансеры и IT-специалисты в ОАЭ при работе на российские компании
- Если заказчик находится вне России
- Уведомление ФНС об открытии компании в ОАЭ и последствия молчания
- Пример из практики
- Выбор юрисдикции внутри Эмиратов для работы с российскими контрагентами
- Налоговое планирование бизнеса в ОАЭ с учетом правил QFZP
- СИДН ОАЭ с Казахстаном и Беларусью в 2026 году
- Налоговые мосты Эмиратов с Узбекистаном, Арменией и Грузией
- Практический чек-лист резидента ОАЭ на 2026 год
- Помощь налогового консультанта агентства MIGRON
- Частые вопросы о соглашении с ОАЭ
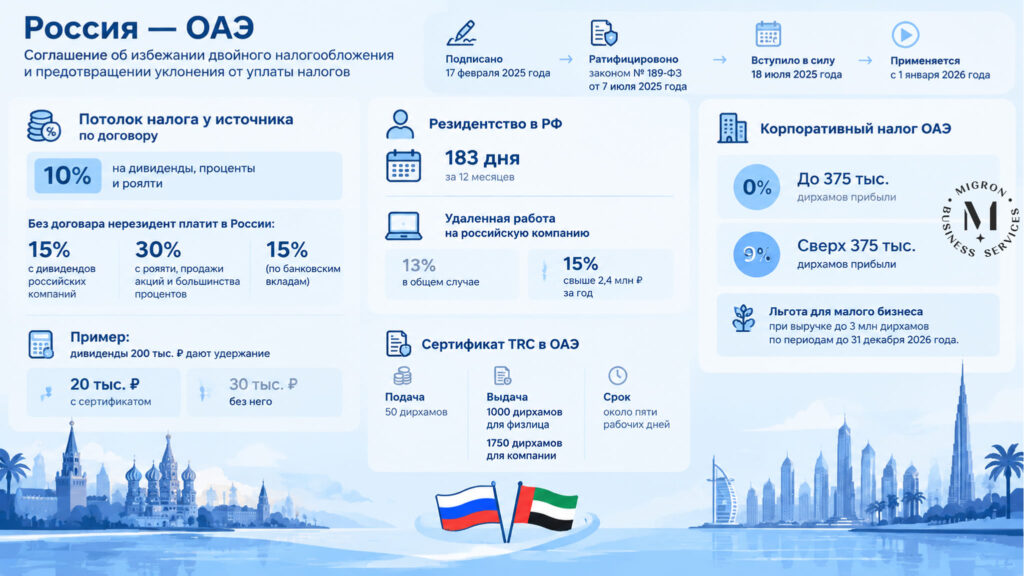
Переехали в Дубай, а дивиденды по российским акциям и зарплата от московского работодателя продолжают приходить? С 1 января 2026 года такие выплаты подчиняются правилам, которые установил СИДН Россия ОАЭ нового образца. Договор, подписанный в Абу-Даби 17 февраля 2025 года, ограничивает удержание у источника десятью процентами для дивидендов, процентного дохода и лицензионных платежей. Освобождать от российского НДФЛ всех уехавших он при этом не собирается.
СИДН с ОАЭ: что на самом деле подписали страны
Официальное название документа занимает три строки, поэтому юристы и бухгалтеры сокращают его до четырех букв. Под СИДН с ОАЭ сейчас понимают межправительственный договор 2025 года, который устраняет двойное обложение доходов и капитала и заодно ставит барьеры для уклонения от уплаты. Логика у него прикладная. Один и тот же доход не должен облагаться и в Москве, и в Дубае, поэтому текст распределяет права между бюджетами: где-то налог берет только страна проживания получателя, где-то стране выплаты разрешено удержать часть, но не выше потолка.
Россия и Эмираты договаривались и раньше. Соглашение 2011 года касалось лишь доходов от инвестиций государств: суверенных фондов, госбанков, правительственных структур. Частной фирме или обычному человеку оно ничего не давало, хотя в интернете его годами описывали как полноценный договор. Отсюда путаница с «нулевой ставкой», которую до сих пор пересказывают в чатах релокантов.
Юрист проверит ваши документы и даст чёткие рекомендации под ключ.
Новое соглашение об избежании двойного налогообложения ОАЭ и России распространяется уже на всех налоговых резидентов обеих стран, и на людей, и на организации. С российской стороны в периметр вошли налог на прибыль, НДФЛ и налоги на имущество. Эмираты включили корпоративный налог и подоходный налог, которого для физлиц у них пока нет. Упрощенка и другие спецрежимы под договор не попадают.
Почему избежание двойного налогообложения с ОАЭ стало острой темой сейчас
Для СИДН РФ ОАЭ вопрос перестал быть теоретическим из-за трех событий, совпавших по времени. Договор начал работать с 1 января 2026 года, и банки, брокеры и работодатели в РФ уже применяют его ставки. Приказами Минфина № 187н и № 188н от 22 декабря 2025 года Эмираты убрали из обоих российских списков офшорных зон. Наконец, в тексте появилась полноценная статья об обмене информацией, которой в документе 2011 года не было.
Для бизнеса выход ОАЭ из офшорного перечня открывает льготы, закрытые раньше. Российская компания, которая владеет долей от 50% в эмиратской «дочке» не меньше 365 дней, теперь может получать от нее дивиденды по ставке 0% вместо 13%. Для холдинговых схем это прямая экономия.
Частным лицам стоит внимательнее смотреть на обмен сведениями. Налоговые ведомства двух стран вправе запрашивать друг у друга все, что предположительно относится к применению договора и внутреннего налогового законодательства. Расчет на то, что инспекция ничего не узнает о счете или фирме в Дубае, выглядит с 2026 года еще слабее, чем раньше.
Хронология: как ратификация СИДН Россия ОАЭ уложилась в пять месяцев
От узкого «инвестиционного» документа до полноценного договора прошло почти 14 лет, зато финальная часть пути заняла меньше полугода. Ратификационный закон прошел обе палаты парламента летом 2025 года.
Ключевые даты по порядку:
- 2011 год: стороны подписывают соглашение, которое защищает от двойного налога только государственные инвестиции.
- 17 февраля 2025 года: в Абу-Даби подписан новый договор вместе с протоколом, у которого та же юридическая сила, что и у основного текста.
- 7 июля 2025 года: Президент РФ подписывает закон № 189-ФЗ о ратификации.
- 18 июля 2025 года: стороны обменялись уведомлениями, и документ вступил в силу.
- 22 декабря 2025 года: Минфин выводит ОАЭ из перечней офшорных зон с начала следующего года.
- 1 января 2026 года: новые правила применяются к выплатам, а договор 2011 года прекращает действие.
Последние новости по двойному налогообложению ОАЭ и России связаны уже не с текстом, а с практикой: агенты требуют сертификаты резидентства, брокеры пересчитывают удержания, владельцы компаний в Дубае меняют схемы выплат. Сигналов о пересмотре договора официальные источники не давали. Быстро свернуть его и не получится: статья 32 разрешает денонсацию только по прошествии пяти лет с даты вступления в силу, причем письменное уведомление направляют минимум за шесть месяцев до конца календарного года.
Ставки по дивидендам, процентам и роялти в 2026 году
Договор построен по схеме «10–10–10»: государство, откуда уходит выплата, удерживает не больше 10% с каждого из трех пассивных видов дохода. Порогов по доле участия, сумме вложений или сроку владения для дивидендной ставки нет. Ноль предусмотрен только для выплат самому государству и его финансовым и инвестиционным институтам.
Автоматически пониженная налоговая ставка не включается. До выплаты российский налоговый агент должен получить от получателя подтверждение резидентства ОАЭ и убедиться, что у того есть фактическое право на доход. Без этих бумаг удержание пойдет по внутренней ставке, а разницу придется возвращать через инспекцию. В текст встроен и тест основной цели: если структуру выстроили прежде всего ради льготы, в ней откажут.
Как меняется российский налог с выплат гражданину, который перестал быть налоговым резидентом РФ и живет в Эмиратах:
| Откуда доход | Сколько берет НК РФ с нерезидента | Потолок по договору | Где подвох |
|---|---|---|---|
| Дивиденды российских компаний | 15% | 10% | сертификат должен быть у брокера до даты выплаты |
| Проценты по облигациям и займам | 30%, по банковским вкладам 15% | 10% | ставку применяет банк или брокер, а не инспекция |
| Роялти, лицензии на софт | 30% | 10% | между связанными лицами льгота только на рыночную часть платежа |
| Продажа акций | 30% | облагается только в стране резидентства продавца | исключение для компаний, где половина стоимости приходится на недвижимость |
| Аренда и продажа квартиры в России | 30% | право на налог остается у России | переезд эту обязанность не снимает |
Налог на дивиденды из России в ОАЭ по новому СИДН: пример расчета
Анна живет в Дубае по резидентской визе с марта 2025 года. На дату выплаты в 2026 году за предыдущие 12 месяцев она провела в России меньше 183 дней. Брокер начислил ей дивиденды по акциям российского эмитента на 200 тыс. ₽. Если сертификат резидентства ОАЭ лежит у брокера заранее, удержат 20 тыс. ₽, то есть 10%. Без него сработает ставка 15% и спишут 30 тыс. ₽, а за 10 тыс. ₽ разницы придется идти в ФНС.
В обратную сторону схема работает иначе. Если россиянин остается налоговым резидентом РФ и получает дивиденды от собственной фирмы в Дубае, Эмираты ничего не удерживают. Налоговая база формируется в России, где дивиденды облагают по своей шкале: 13% с первых 2,4 млн ₽ за год и 15% со всего, что выше.
Акции, недвижимость и пенсии
Прибыль от продажи акций по общему правилу облагается только там, где живет продавец. Четвертый пункт статьи 13 делает исключение: если в течение 365 дней до сделки не меньше половины стоимости компании приходилось на недвижимость в другой стране, она тоже вправе обложить доход. Небольшие пакеты до 5% в бумагах с биржевым обращением под эту оговорку не попадают.
С недвижимостью логика противоположная. Доход от сдачи или продажи квартиры в Москве облагается в России, где бы ни жил собственник. Частные пенсии договор отдает стране проживания, а выплаты из государственной системы социального страхования облагает только страна, которая их платит.
НДФЛ для россиян в Дубае и когда платить все же придется
Сам по себе переезд налоговые обязательства перед бюджетом РФ не обнуляет. Все решают два фактора: статус человека в России и источник денег. Налоговым резидентом РФ считается тот, кто провел в стране 183 дня и больше за 12 месяцев подряд, а итоговый статус за год фиксируют по его окончании. Резидент платит со всех доходов, включая иностранные, по прогрессивной шкале от 13% до 22%. Нерезидент отвечает только за российские источники.
Налоги для россиян в Дубае в 2026 году на эмиратской стороне почти нулевые: подоходного налога для физлиц в стране нет, а корпоративный касается бизнеса. Поэтому вопрос «сколько платить» почти всегда сводится к российской части.
Поступления, с которых нерезидент продолжает платить в России:
- зарплата по трудовому договору с российской организацией за удаленную работу, даже если ноутбук открыт в Дубай-Марине: 13%, а с суммы свыше 2,4 млн ₽ за год 15%;
- дивиденды и проценты от российских эмитентов и банков, с учетом потолка 10% по договору;
- аренда и продажа жилья, машины или доли в бизнесе, которые находятся в России;
- вознаграждение по договорам ГПХ, если работа связана с российским сегментом интернета и выполнены условия кодекса (подробности в разделе про фрилансеров).
Протокол к договору закрепляет подход Москвы к удаленке. Работа по найму, которую выполняют дистанционно по контракту с работодателем из страны-участницы, считается выполненной в этой стране, где бы физически ни сидел сотрудник. Для россиянина в Дубае с трудовым договором в Москве налоговым агентом остается российский работодатель, и удержания продолжатся.
Двойное резидентство: кто побеждает в споре
Бывает, что человек одновременно резидент обеих стран. Например, провел в России 190 дней, а в ОАЭ у него резидентская виза, зарегистрированный в Ejari договор аренды и работа. Для таких случаев статья 4 задает лестницу критериев. Сначала смотрят, где у человека постоянное жилье. Если жилье есть в обеих странах, вопрос решает центр жизненных интересов: семья, основная работа, активы. Дальше по очереди проверяют обычное место проживания и гражданство, а если и это не помогло, договариваются компетентные органы.
Центр жизненных интересов оценивают по совокупности фактов. Квартира в Москве, сданная арендаторам, весит меньше, чем семья, переехавшая вместе с владельцем. Справки из школы детей, медицинскую страховку и местный трудовой контракт разумно собирать с первого месяца жизни в Эмиратах.
Как зачесть налог, уплаченный в ОАЭ, в России
Механизм зачета дает статья 23 договора вместе со статьей 232 НК. Если резидент РФ уже заплатил налог в Эмиратах, российский НДФЛ с того же дохода уменьшают на эту сумму, но в пределах российского налога. Порядок привычный: декларацию 3-НДФЛ за прошедший год подают до 30 апреля, прикладывают документ о доходе и уплаченном налоге, заверенный налоговым ведомством ОАЭ, а остаток перечисляют до 15 июля. Путать зачет с налоговым вычетом не стоит: вычет уменьшает базу, а зачет режет уже посчитанную сумму.
Тут есть подвох. Подоходного налога для физлиц в Эмиратах нет, поэтому зачитывать обычно нечего. Исключение составляет предпринимательство физлица с оборотом свыше 1 млн дирхамов за календарный год: по Cabinet Decision № 49 от 2023 года такой доход облагается корпоративным налогом 9%. Если этот предприниматель сохранил российское резидентство, уплаченную в ОАЭ сумму можно заявить к зачету.
Как получить сертификат налогового резидента ОАЭ
Сертификат налогового резидентства, он же TRC (Tax Residency Certificate), выдает Federal Tax Authority (FTA) через портал EmaraTax. Без этой справки банк, брокер или работодатель в России не применит договорную ставку, а инспекция не примет ссылку на соглашение. Протокол убирает одну лишнюю ступень: сертификат не нужно ни легализовать, ни апостилировать.
Основания для резидентства физлица задает постановление Кабмина ОАЭ № 85 от 2022 года, и хватает одного из трех. Самый понятный путь дает присутствие в стране 183 дня за 12 месяцев подряд. Тем, кто бывает в Эмиратах реже, подойдет вариант от 90 дней, если есть резидентская виза и постоянное жилье либо работа или бизнес в стране. Третий построен не на днях, а на сути: основное место жительства и центр финансовых и личных интересов находятся в ОАЭ.
Документы для физического лица
Пакет зависит от выбранного основания, но ядро у всех одинаковое. FTA проверяет физическое присутствие, жилье и источник средств, поэтому все справки должны покрывать тот же 12-месячный отрезок, что указан в заявке.
Что обычно загружают в EmaraTax:
- паспорт, Emirates ID и резидентскую визу;
- отчет о въездах и выездах из GDRFA Дубая или ICP, если в паспорте нет эмиратской визы;
- договор аренды с регистрацией в Ejari либо документ о собственности на жилье;
- справку о зарплате от работодателя в ОАЭ или лицензию своей компании;
- письменное пояснение о причинах пребывания и связях со страной, если основание строится на центре интересов.
Пошлины, сроки и период, который покрывает справка
Сборы FTA фиксированные и при отказе не возвращаются. Подача заявки стоит 50 дирхамов. Рассмотрение и выдача для человека без регистрационного номера по корпоративному налогу обойдутся в 1000 дирхамов, для компании без такого номера в 1750, а при наличии TRN по корпоративному налогу в 500. Бумажный экземпляр с курьером по ОАЭ добавит еще 250 дирхамов.
На рассмотрение у ведомства обычно уходит пять рабочих дней с момента, когда заявка подана полностью. Электронная справка приходит на почту и остается в личном кабинете. Она покрывает налоговый период или любые 12 месяцев на выбор: текущие или прошедшие, но не будущие и не длиннее года. Поэтому сертификат обновляют ежегодно, а под крупную выплату берут отрезок, максимально близкий к ее дате.
Персональный план от юриста Мигрон — всё по вашей ситуации.
Оформление TRC в Дубае под ключ и частые ошибки заявителей
Сама подача занимает около часа. Отказы же почти всегда вырастают из несостыковок между бумагами, которые по отдельности выглядят безупречно.
Что чаще всего ломает заявку:
- выбран период, за который по отчету о въездах и выездах еще не набралось 183 дня;
- договор в Ejari оформлен на супруга или работодателя, а собственного подтверждения жилья нет;
- запрошена справка для внутренних целей, а не для применения соглашения, и агент в РФ ее не принимает;
- виза продлевалась или переоформлялась внутри периода, и даты в Emirates ID расходятся с заявкой;
- справку о зарплате выдала компания, где заявитель к моменту подачи уже не работает.
Оформление TRC в Дубае под ключ сводится к тому, чтобы проверить эти точки до оплаты сборов. Деньги за отклоненную заявку FTA не возвращает, а новая подача снова стоит полную сумму.
Фрилансеры и IT-специалисты в ОАЭ при работе на российские компании
Для удаленщиков из IT новый договор скорее ужесточил картину. Двойное налогообложение им как раз не грозит, грозит обычный НДФЛ. Протокол приравнивает к работе в стране и трудовой договор, и дистанционное оказание услуг физлицом по контракту с компанией-резидентом этой страны. Значит, право облагать гонорар разработчика из Дубая у России есть. Будет ли она им пользоваться, решает уже Налоговый кодекс.
Налоги для IT специалистов в ОАЭ из России зависят от формы договора, а не от профессии. При трудовом договоре с дистанционной работой источник российский, и 13% или 15% удержит работодатель. Договор ГПХ ведет к российскому НДФЛ, только если сошлись условия подпункта 6.3 пункта 1 статьи 208 НК: работа выполняется через интернет и привязана к российским доменам, IP-адресам или информационным системам, а сверх того исполнитель остается резидентом РФ, либо деньги приходят на российский счет, либо платит российская организация. Не выполнено техническое условие, и гонорар нерезидента считается зарубежным.
Избежание двойного налогообложения для фрилансеров в ОАЭ в классическом виде требуется редко: у физлица на эмиратской стороне налог обычно не возникает. Задача в другом. Не заплатить НДФЛ там, где его можно было законно избежать, и не попасть под 30% как нерезидент без подтвержденного статуса.
Если заказчик находится вне России
Когда фрилансер из Дубая пишет код для эстонского стартапа или ведет проект для клиента из Алматы, российского источника нет. Нерезидент РФ с таких поступлений НДФЛ не платит. Резидент, наоборот, показывает их в 3-НДФЛ, и договор с ОАЭ здесь не спасает: в Эмиратах ничего не удерживали, зачитывать нечего.
Вторая модель предполагает работу через собственную фирму в свободной зоне. Тогда выручка от российских клиентов по статье 7 облагается только в ОАЭ, если у компании нет постоянного представительства в России. Для услуг оно появляется, когда персонал фирмы работает на российской территории дольше шести месяцев в пределах любых 12. Владелец, оставшийся резидентом РФ, при этом получает контролируемую иностранную компанию со всеми отчетами.
Уведомление ФНС об открытии компании в ОАЭ и последствия молчания
Нужно ли уведомлять ФНС о компании в ОАЭ, если владелец остается налоговым резидентом России? Да, и сроки здесь жесткие. При доле больше 10% в течение трех месяцев с даты регистрации или покупки подают уведомление об участии в иностранной организации. Когда доля дает контроль, обычно свыше 25%, фирма становится КИК, и каждый год до 20 марта отправляют уведомление о контролируемой компании вместе с ее отчетностью.
Цена молчания посчитана в статье 129.6 НК. Пропущенное уведомление об участии обходится в 100 тыс. ₽, неподанное уведомление о КИК в 500 тыс. ₽ за каждую компанию за каждый период. Налоговый аудит вдобавок может доначислить НДФЛ с нераспределенной прибыли.
Прибыль КИК до 10 млн ₽ за год в России не облагается, но отчитываться о ней все равно обязательно. На освобождение по эффективной ставке рассчитывать не стоит: 9% корпоративного налога ОАЭ ниже порога, которого требует кодекс, а у фризон-компании со статусом QFZP ставка и вовсе нулевая. Счета в банках Эмиратов живут по своим правилам валютного законодательства, и о них инспекцию тоже информируют отдельно.
Пример из практики
Выбор юрисдикции внутри Эмиратов для работы с российскими контрагентами
В ОАЭ десятки свободных зон со своими регуляторами, но для работы с Россией выбор обычно сводится к двум моделям: компания на материке (Mainland) или в свободной экономической зоне (Free zone). Смена налоговой юрисдикции между ними не влияет на доступ к договору: обе модели дают налоговое резидентство ОАЭ. Текст не требует, чтобы резидент реально платил налог, поэтому фирма с нулевой ставкой тоже под него подпадает.
Регистрация Free Zone компании для работы с РФ выглядит естественным шагом, однако нулевая ставка достается не всем. Сравнение моделей с точки зрения налогов и рынка:
| Модель | Корпоративный налог | Продажи внутри ОАЭ | Кому подходит |
|---|---|---|---|
| Mainland | 0% с прибыли до 375 тыс. дирхамов, 9% с превышения | без ограничений | торговля и сервисы на местном рынке, импорт |
| Free zone со статусом QFZP | 0% с квалифицированного дохода, 9% с остального | на материк, как правило, через дистрибьютора | холдинги, торговля квалифицирующими товарами, логистика |
| Free zone без QFZP | как у Mainland | то же ограничение | консалтинг и IT-услуги иностранным заказчикам |
| Физлицо с лицензией | только при обороте свыше 1 млн дирхамов за год | в рамках разрешенной деятельности | фрилансеры с небольшим оборотом |
Налоговое планирование бизнеса в ОАЭ с учетом правил QFZP
Корпоративный налог действует в Эмиратах с июня 2023 года на основании Federal Decree-Law № 47 от 2022 года. Налоговая база до 375 тыс. дирхамов облагается по нулевой ставке, все сверх этого по 9%. При прибыли 500 тыс. дирхамов налог составит 11 250: это 9% от 125 тыс. превышения.
Статус квалифицированного лица свободной зоны (Qualifying Free Zone Person) дает 0% на квалифицированный доход, но только если в каждом налоговом периоде компания выдерживает набор требований.
Что проверяют одновременно:
- реальное присутствие в зоне (substance): офис, сотрудники и расходы, соразмерные масштабу бизнеса;
- основу выручки составляет квалифицированный доход;
- неквалифицированная часть не превышает 5% выручки или 5 млн дирхамов, смотря что меньше;
- финансовая отчетность прошла аудит, а цены со связанными лицами соответствуют правилам трансфертного ценообразования;
- в том же периоде не заявлена льгота для малого бизнеса.
Самая частая ловушка кроется в представлении, что любой доход фризон-компании квалифицированный. Выручка от сделок с лицами вне свободных зон, включая российских и прочих иностранных клиентов, получает 0% только по видам деятельности из перечня Минфина ОАЭ: производство и переработка, торговля квалифицирующими товарами, владение долями, логистика, казначейские операции внутри группы и некоторые другие. IT-аутсорсинг или консалтинг для московского заказчика в этот список обычно не входит. Если такая выручка пробьет порог de minimis, компания теряет статус на текущий и еще четыре налоговых периода.
Среди налоговых льгот для небольших фирм выделяется Small Business Relief: при выручке до 3 млн дирхамов в текущем и всех прошлых периодах можно заявить нулевой налог. Она работает только для периодов, которые заканчиваются не позже 31 декабря 2026 года, и не сочетается со статусом QFZP. Регистрация в EmaraTax и налоговая декларация обязательны в любом случае, срок сдачи составляет девять месяцев после окончания периода.
Налоговая структура под российских контрагентов складывается из трех слоев. На уровне ОАЭ выбирают режим и подтверждают substance. На уровне договора следят за фактическим правом на доход и отсутствием постоянного представительства. На уровне российского владельца закрывают КИК, уведомления и НДФЛ с дивидендов. Открытие компании в ОАЭ для оптимизации налогов без проработки третьего слоя нередко заканчивается тем, что вся налоговая оптимизация уходит на штрафы.
СИДН ОАЭ с Казахстаном и Беларусью в 2026 году
У Казахстана и Беларуси договоры с Эмиратами действуют давно, и для граждан этих стран, переехавших в Дубай, они работают по тем же принципам, что и договор с РФ. Ставки при этом заметно отличаются.
Конвенцию с Казахстаном подписали 22 декабря 2008 года. Потолок на дивиденды составляет 5%, если деньги получает компания с долей от 10%, на проценты и роялти 10%. Выплаты государственным органам и институтам из перечня в договоре освобождены полностью.
Для граждан РК в Дубае важна формулировка о резидентстве: резидентом ОАЭ текст признает и гражданина Эмиратов, и любого человека, который считается резидентом по законам ОАЭ. Поэтому СИДН ОАЭ – Казахстан в 2026 году доступен казахстанцу с резидентской визой и TRC, а конфликт резидентств решают те же критерии: жилье, центр интересов, обычное место проживания, гражданство.
Соглашение об избежании двойного налогообложения ОАЭ – Беларусь дает более мягкие пределы, чем у России: 5% или 10% на дивиденды, 0% или 5% на проценты, 5% или 10% на роялти в зависимости от получателя и условий. Белорусам, которые работают из Дубая на минских нанимателей, стоит отдельно сверить правила своего Налогового кодекса о доходах нерезидентов, потому что договор их не отменяет, а лишь ограничивает.
Налоговые мосты Эмиратов с Узбекистаном, Арменией и Грузией
У ОАЭ широкая сеть договоров с постсоветскими странами, но условия в них разные. Удобнее всего сравнивать предельные ставки удержания в одной таблице.
Пределы по договорам ОАЭ, где через дробь указаны варианты для разных получателей:
| Страна | Дивиденды | Проценты | Роялти |
|---|---|---|---|
| Россия | 0/10% | 0/10% | 0/10% |
| Казахстан | 0/5% | 0/10% | 10% |
| Беларусь | 5/10% | 0/5% | 5/10% |
| Узбекистан | 0/5/15% | 0/10% | 10% |
| Армения | 0/3% | 0% | 5% |
| Грузия | 0% | 0% | 0% |
Налоги ОАЭ и Узбекистана по соглашению зависят от того, кто получает деньги: дивидендная ставка меняется от 0% до 15% в зависимости от статуса и доли получателя, на роялти действует единый предел 10%. Узбекистанцу в Дубае, который сохранил доходы на родине, нужен тот же TRC от FTA, чтобы налоговый агент в Ташкенте применил пониженный процент.
Налоговое резидентство ОАЭ для граждан Армении подтверждают так же, через EmaraTax. Армянский договор с Эмиратами подписан в 2002 году и позже дополнен протоколом, ставки в нем одни из самых низких в регионе: 3% на дивиденды, 0% на проценты, 5% на роялти. Ереванский налоговый агент применит их при наличии действующего сертификата.
С налоговым резидентством ОАЭ для граждан Грузии ситуация тоньше. Договор между странами оставляет дивиденды, проценты и роялти только государству получателя, то есть фактически обнуляет удержание. Однако резидентом ОАЭ из числа физлиц в нем назван гражданин Эмиратов. Гражданин Грузии с резидентской визой под это определение формально не попадает, поэтому опираться приходится на внутренние грузинские правила о резидентстве, где ключевую роль играют 183 дня присутствия за 12 месяцев.
Практический чек-лист резидента ОАЭ на 2026 год
Список удобно пройти в начале года и повторить перед крупными выплатами. Порядок шагов важен: каждый следующий опирается на результат предыдущего.
Что сделать по шагам:
- Посчитать дни в России за последние 12 месяцев по штампам в паспорте и данным пограничного контроля.
- Определить ожидаемый статус в РФ на конец 2026 года и спланировать поездки так, чтобы случайно не перейти порог в 183 дня.
- Получить TRC в EmaraTax за нужный агенту период и передать копию брокеру, банку или работодателю до выплаты.
- Подготовить подтверждение фактического права на доход по форме налогового агента.
- Проверить трудовой договор: при удаленной работе на российскую компанию удержание 13% или 15% сохранится.
- Владельцам компаний подать уведомление об участии в течение трех месяцев и уведомление о КИК до 20 марта.
- Для фризон-компании пересчитать долю неквалифицированного дохода и обновить подтверждение substance.
- Сдать корпоративную декларацию в течение девяти месяцев после окончания налогового периода.
- Если российское резидентство сохраняется, задекларировать зарубежные доходы в 3-НДФЛ до 30 апреля.
Помощь налогового консультанта агентства MIGRON
Консультанты MIGRON Business Services сопровождают русскоязычных клиентов сразу с двух сторон: по обязательствам в Эмиратах и по отчетности перед ФНС. Услуги налогового консультанта в ОАЭ для россиян включают расчет дней и статуса, подготовку заявки на TRC, разбор структуры владения на риски КИК и постоянного представительства, подбор зоны и регистрацию компании под конкретную модель работы с российскими партнерами, плюс регулярный налоговый комплаенс, чтобы налоговые риски не всплывали задним числом. Сертификат выдает FTA, а налоговый статус определяет инспекция. Наша задача в том, чтобы документы для обоих ведомств были подготовлены правильно и не вызывали вопросов.
Калькулятор стоимости услуг
Частые вопросы о соглашении с ОАЭ
Источники
- Соглашение между Правительством РФ и Правительством ОАЭ об устранении двойного налогообложения от 17 февраля 2025 года
- Федеральная налоговая служба ОАЭ (FTA), услуга выдачи сертификата налогового резидентства
- Cabinet Decision № 49 от 2023 года о предпринимательстве физлиц
- УФНС России по Магаданской области, разъяснение об уведомлении налоговых органов об открытии компании за рубежом
- Министерство финансов Грузии, текст соглашения Грузии и ОАЭ об избежании двойного налогообложения
Автор статьи



Комментарий эксперта