

-
 Регистрация компании в ОАЭ
-
 Комплексное сопровождение бизнеса в ОАЭ
-
 Оптимизация налогов через ОАЭ
-
 Вид на жительство (ВНЖ) в ОАЭ
-
 Визы в ОАЭ
 Виза фрилансера в ОАЭ
 Депендент виза в ОАЭ
 Золотая виза в ОАЭ
 Туристическая виза в ОАЭ
 Резидентская виза (Emirates ID) для владельцев компаний в ОАЭ
 Резидентская виза (Emirates ID) для сотрудников компаний в ОАЭ
 Двухлетняя виза инвестора в недвижимость в ОАЭ
 Виза удаленного работника в ОАЭ
 Виза талантов в ОАЭ
 Виза цифрового кочевника в ОАЭ
 Зеленая виза в ОАЭ (Green Visa)
 Спонсорская виза в ОАЭ
 Студенческая виза в ОАЭ
-
 Банковский счет в ОАЭ
-
 Бухгалтерские и кадровые услуги в ОАЭ
-
 Внешние согласования в ОАЭ
-
 Консульская легализация документов для ОАЭ
-
 Финансовый аудит в ОАЭ
-
 Защита трудовых правоотношений в ОАЭ
-
 Ипотека в ОАЭ
-
 Медицинская страховка в ОАЭ
-
 Подготовка и заверение завещания в ОАЭ
-
 Бесплатная консультация юриста в ОАЭ


пн-вс 09:00 - 21:00 UTC+4:00

-
Регистрация компании в ОАЭ
-
Комплексное сопровождение бизнеса в ОАЭ
-
Оптимизация налогов через ОАЭ
-
Вид на жительство (ВНЖ) в ОАЭ
-
Визы в ОАЭ
- Виза фрилансера в ОАЭ
- Депендент виза в ОАЭ
- Золотая виза в ОАЭ
- Туристическая виза в ОАЭ
- Резидентская виза (Emirates ID) для владельцев компаний в ОАЭ
- Резидентская виза (Emirates ID) для сотрудников компаний в ОАЭ
- Двухлетняя виза инвестора в недвижимость в ОАЭ
- Виза удаленного работника в ОАЭ
- Виза талантов в ОАЭ
- Виза цифрового кочевника в ОАЭ
- Зеленая виза в ОАЭ (Green Visa)
- Спонсорская виза в ОАЭ
- Студенческая виза в ОАЭ
-
Банковский счет в ОАЭ
-
Бухгалтерские и кадровые услуги в ОАЭ
-
Внешние согласования в ОАЭ
-
Консульская легализация документов для ОАЭ
-
Финансовый аудит в ОАЭ
-
Защита трудовых правоотношений в ОАЭ
-
Ипотека в ОАЭ
-
Медицинская страховка в ОАЭ
-
Подготовка и заверение завещания в ОАЭ
-
Бесплатная консультация юриста в ОАЭ
Актуально на ноябрь 2026 года

0% корпоративного налога для компании во Free Zone ОАЭ: условия статуса Qualifying Free Zone Person
- Что такое QFZP и почему одной лицензии фризоны недостаточно?
- Пять тестов, которые проходят ежегодно
- Как налоговая понимает реальную работу на месте
- Комментарий эксперта
- Какие занятия дают корпоративный налог 0%?
- Что исключено при любом раскладе
- Откуда приходят деньги: фризона, материк, частные клиенты
- Как считать коридор de minimis и чем грозит выход за него?
- Пример из практики
- Что изменилось в отчетности QFZP в 2026-м
- Когда нулевая ставка не спасает крупную группу?
- План для LLC во фризонах Дубая перед первой льготной декларацией
- Помощь MIGRON Business Services
- Вывод
- Частые вопросы о QFZP и нулевой ставке
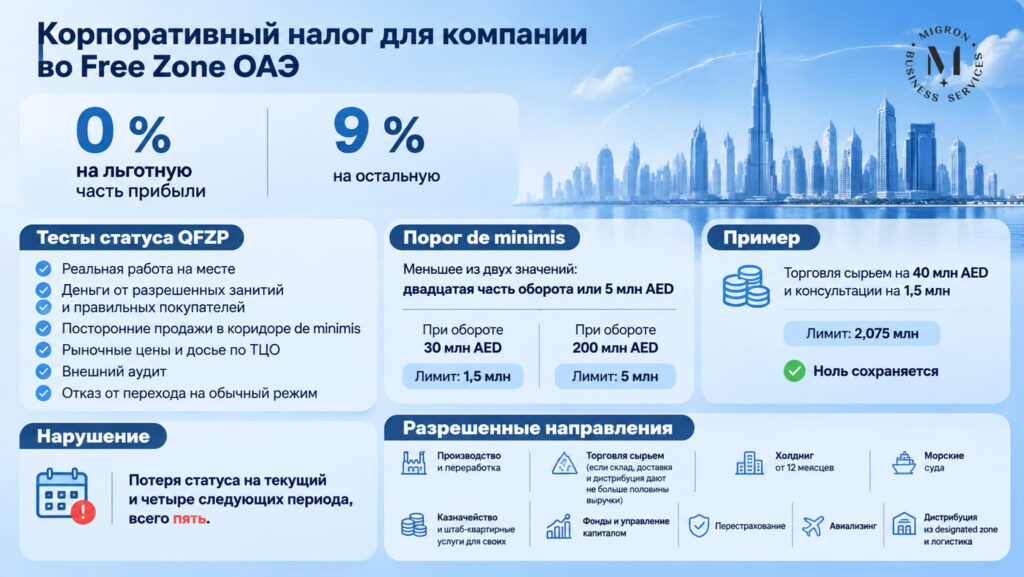
Нулевую ставку дает не лицензия свободной зоны, а статус, который фирма подтверждает каждый год заново. Корпоративный налог 0% в ОАЭ доступен Qualifying Free Zone Person: компании, которая по-настоящему работает на месте, зарабатывает на разрешенных направлениях, проходит аудит и держит сторонние поступления в узком коридоре. Все, что выходит за коридор, облагается по 9 %.
Что такое QFZP и почему одной лицензии фризоны недостаточно?
QFZP — это резидент свободной зоны, прошедший все тесты статьи 18 закона о налоге на прибыль, и только у него доход от разрешенных операций облагается по нулю. Регистрация в СЭЗ дает лишь стартовую позицию. Такого резидента налоговая называет Free Zone Person, то есть участником режима, но пока не льготником.
Разрешения на ноль никто не выдает. Предприятие само ставит отметку в декларации на портале EmaraTax, а FTA сверяет ее с документами позже, порой через несколько лет. Цена ошибки при таком порядке высока: доначисление приходит, когда период давно закрыт.
Опорных документов четыре. Закон № 47/2022 о налогообложении корпораций задает рамку. Кабинетное постановление № 100/2023 объясняет, какие поступления считаются льготными. Министерское решение 229, вышедшее в августе 2025-го взамен прежнего 265-го, перечисляет разрешенные и запрещенные занятия и при этом распространяется назад, на период с июня 2023-го. Обязанность проходить аудит вынесена в отдельное решение министра под номером 84.
Кто не может претендовать вовсе? В июльском обзоре ответов на частные запросы налоговая уточнила: подходит лишь юридическое лицо с собственной правосубъектностью. Предприниматель-физлицо, товарищество без регистрации или траст за бортом, а LLC или акционерное общество из фризоны подходят.
Юрист разберет лицензию, договоры и структуру выручки и покажет, где есть риск потерять ноль.
Пять тестов, которые проходят ежегодно
Тесты оценивают в комплексе: стоит провалить один, и льготы лишается вся организация, а не отдельная сделка. Оценка идет по итогам каждого периода, так что прошлогодний успех ничего не страхует.
Что должно совпасть в одном и том же периоде:
- Работа идет на месте: там сидят люди, которые приносят деньги, есть помещение, оборудование и траты, сопоставимые с объемом дела.
- Деньги приходят от разрешенных занятий и от правильных покупателей.
- Посторонние продажи укладываются в допустимый коридор, который называют тестом de minimis.
- Расчеты с аффилированными структурами идут по рыночной цене, и это подтверждено досье по ТЦО, то есть по трансфертному ценообразованию.
- Годовые цифры проверил внешний аудитор.
Шестое требование формальное: фирма не подавала заявления о переходе на обычный режим. Такой выбор открыт любому резиденту СЭЗ, но с этого момента ноль уже не применяется.
Как налоговая понимает реальную работу на месте
Проверяющий смотрит не на адрес в лицензии, а на то, где и кем делается основная работа. В свежих разъяснениях появились ориентиры, которых в законе нет.
Место в коворкинге засчитывают, если оно соответствует масштабу бизнеса. Людей с визами от родственной компании тоже учитывают, когда их зарплату оплачивает сама QFZP и она же ставит им задачи. А вот сдача помещений своей же группе без единого сотрудника тест не прошла: кто-то должен вести договоры и следить за арендаторами.
Какие занятия дают корпоративный налог 0%?
Ноль положен только по видам деятельности из министерского решения 229 и по вспомогательной работе к ним. Консалтинг, реклама, разработка софта и прочий сервис туда не входят, хотя именно с такими лицензиями во фризоны приходит большинство предпринимателей.
Ниже направления сгруппированы так, чтобы их было легко примерить к своему делу:
| Чем занимается фирма | Что разрешено | Где ловушка |
|---|---|---|
| Делает или перерабатывает товары | собственный выпуск и обработка сырья, деталей, материалов | станки и рабочие находятся на территории СЭЗ, а не у подрядчика на материке |
| Торгует сырьем на мировых рынках | позиции, которые котируются на признанных биржах или у ценовых агентств, хеджирование, сырьевое финансирование | если склад, доставка и дистрибуция дают больше половины выручки, ноль пропадает |
| Держит доли в других компаниях | инвестиционный холдинг | пакет должен пролежать без перерыва минимум 12 месяцев |
| Владеет судами | международные морские рейсы, управление флотом, аренда судна без команды, буксир, дноуглубление | яхты, местные перевозки и плавучие рестораны не годятся |
| Обслуживает свою группу | функции головного офиса, казначейство, займы внутри холдинга и вложения собственных денег | те же услуги для посторонних клиентов уже облагаются |
| Работает с капиталом | управление фондами и частным капиталом, перестрахование, финансирование и лизинг самолетов | без лицензии профильного регулятора не работает |
| Возит и распределяет товар | продажа из designated zone перепродавцам и переработчикам, логистика без покупки груза | товар обязан въехать в страну именно через такую зону |
Что исключено при любом раскладе
Есть занятия, которые не получают ноль, даже когда покупатель сидит за соседней дверью. Запрет прямо записан в министерском решении, спорить тут не о чем.
Без льготы остаются:
- продажи частным клиентам, кроме морских перевозок, работы с фондами и капиталом и лизинга самолетов;
- банковские операции;
- страхование, если это не перестрахование и не функции головного офиса;
- кредиты и лизинг, кроме сырьевой торговли, судов, внутригруппового казначейства и самолетов;
- заработок на недвижимости, за исключением коммерческих помещений СЭЗ, которые снимает другой ее резидент;
- все вспомогательное к перечисленному.
Роялти и прочая выручка от интеллектуальной собственности считаются по своей формуле. Льготную часть определяют через долю собственных затрат на разработку, и эти затраты разрешено увеличить на 30 %, но не выше общей суммы расходов.
Откуда приходят деньги: фризона, материк, частные клиенты
Решает не только то, чем занимается фирма, но и то, кто платит. Деньги от другого резидента свободной зоны, который сам пользуется товаром или услугой, идут по нулю, если занятие не из запретного списка. От компаний материка (Mainland) и заграничных заказчиков ноль приходит лишь по направлениям из таблицы.
Из этого правила вытекает парадокс. Консультант, обслуживающий клиента в соседнем офисе той же СЭЗ, вправе показать нулевой доход, а за такой же проект для заказчика в Абу-Даби или Лондоне заплатит 9 %. Обратный случай налоговая тоже разобрала: продажа товаров соседу по фризоне для собственных нужд остается льготной, даже если товар до этого ввезли из-за рубежа или купили на материке.
Филиал на материке живет по своим правилам. Его прибыль облагается по 9 %, но в коридор для посторонних продаж головной фирмы она не засчитывается, поэтому статус самой QFZP от филиала не страдает.
Пример на условном трейдере из Jebel Ali Free Zone. За год он поставил металлопрокат перепродавцам на 40 млн AED и параллельно заработал 1,5 млн на консультациях. Металл освобожден, консультации нет. Коридор здесь равен 5 % от 41,5 млн, то есть 2,075 млн, и консультации в него помещаются. С 1,5 млн трейдер заплатит 9 %, основной оборот останется без налога.
Как считать коридор de minimis и чем грозит выход за него?
Посторонняя выручка за период не должна превышать меньшую из двух цифр: двадцатую часть всего оборота или 5 млн AED. У фирмы с годовым оборотом 30 млн коридор равен 1,5 млн. При обороте 200 млн срабатывает абсолютный потолок в 5 млн, хотя двадцатая часть дала бы 10.
Выход за коридор даже на одну продажу обходится дорого. Статус теряется с начала периода, в котором случилось нарушение, и еще на четыре следующих. Пять лет база считается как у обычного плательщика, по ставке 9 %, без права вернуться досрочно.
Коридор меряют выручкой, а не прибылью. Мелкие, но регулярные продажи физлицам через сайт способны тихо его съесть, особенно у небольших компаний.
Пример из практики
Долю посторонних продаж разумно сверять каждый месяц, а не перед сдачей декларации.
Что изменилось в отчетности QFZP в 2026-м
Аудит обязателен для любой QFZP, минимального оборота нет: так действует министерское решение 84 для периодов, открытых после 31 декабря 2024-го. Декларацию по налогу на прибыль сдают в течение девяти месяцев после окончания периода через EmaraTax.
Рыночные цены во внутригрупповых сделках тоже входят в тесты. Налоговая признала, что неверно отраженная в отчетности сделка со своей структурой не лишает статуса, если поправку внесли в декларацию. Без досье по ТЦО такой поправке не поверят.
В этом сезоне добавилась проверка для дистрибьюторов, работающих через designated zone. По решению FTA № 6, принятому в июне, им нужен отдельный отчет независимого аудитора о согласованных процедурах по стандарту ISRS 4400. Аудитор подтверждает две вещи: покупатели перепродают товар, а импорт въезжает в страну через назначенную территорию.
В выборку обязательно попадают крупнейшие отгрузки периода. Аудитор смотрит лицензии клиентов, их письма о перепродаже, контракты и таможенные бумаги. Отчет отправляют в течение 30 дней после крайнего срока декларации, иначе ноль по дистрибуции не применяется.
Разделим продажи по видам поступлений, проверим работу на месте и трансфертные цены, подготовим документы для аудитора.
Когда нулевая ставка не спасает крупную группу?
Если компания входит в международную группу с выручкой от 750 млн евро, ноль перекрывает внутренний минимальный налог DMTT по ставке 15 %. Его ввели постановлением Кабмина № 142/2024 для периодов с 2025-го по логике глобального минимума ОЭСР (Pillar Two).
Сроки поджимают. Решение FTA № 12/2026 требует от участников таких групп встать на учет для DMTT, и если отчетный год закрылся до 30 апреля 2026-го, заявление нужно подать до 30 ноября. Для холдингов и казначейских структур больших групп в Дубае и других эмиратах UAE выгода нуля в итоге может почти исчезнуть.
План для LLC во фризонах Дубая перед первой льготной декларацией
Работа начинается с разбора продаж, а не с заполнения формы. Порядок одинаков для Dubai Multi Commodities Centre (DMCC), Jebel Ali Free Zone или Dubai Airport Freezone.
С чего мы обычно начинаем с клиентами:
- сверить занятия из лицензии с министерским списком и понять, какие потоки в принципе могут быть льготными;
- разметить каждого клиента: резидент СЭЗ, компания материка, зарубежный заказчик, частное лицо;
- развести в учете льготную и прочую выручку по разным счетам;
- собрать папку о реальной работе: аренда, штат, траты, место принятия решений;
- подготовить досье по ТЦО и заранее договориться с аудитором;
- раз в месяц пересчитывать долю посторонних поступлений.
Бывает, анализ показывает, что льготы нет. Это тоже результат: иногда дешевле сразу работать на общих условиях или разделить бизнес на две структуры, чем пять лет жить с риском доначислений.
Помощь MIGRON Business Services
MIGRON Business Services помогает компаниям из фризон Объединенных Арабских Эмиратов проверить право на нулевую ставку: изучаем лицензию и контракты, раскладываем поступления по типам, оцениваем присутствие в СЭЗ, готовим файл по трансфертным ценам и материалы для аудитора, а если нужно, открываем отдельное юрлицо на материке. Гарантируем правильную подготовку документов, а итоговую оценку дает FTA.
Калькулятор стоимости услуг
Вывод
Нулевая ставка держится только на полном наборе условий, и его подтверждают ежегодно. Корпоративный налог 0% остается у тех, кто заранее размечает клиентов, держит посторонние продажи в коридоре, проходит аудит и может показать живую работу на месте.
Частые вопросы о QFZP и нулевой ставке
Источники
- Федеральный декрет-закон № 47 от 2022 года «О налогообложении корпораций и бизнеса» с изменениями
- Постановление Кабинета министров № 100 от 2023 года об определении квалифицированного дохода QFZP, Законодательный портал ОАЭ
- Решение Министерства финансов № 229 от 2025 года о квалифицированных и исключенных видах деятельности, публикация Минфина ОАЭ
- Федеральное налоговое управление (FTA), реестр налогового законодательства — решения FTA № 6/2026
- Федеральное налоговое управление (FTA), раздел руководств и справочных материалов — руководство по Free Zone Persons
Автор статьи


Комментарий эксперта