

-
 Регистрация компании в ОАЭ
-
 Комплексное сопровождение бизнеса в ОАЭ
-
 Оптимизация налогов через ОАЭ
-
 Вид на жительство (ВНЖ) в ОАЭ
-
 Визы в ОАЭ
 Виза фрилансера в ОАЭ
 Депендент виза в ОАЭ
 Золотая виза в ОАЭ
 Туристическая виза в ОАЭ
 Резидентская виза (Emirates ID) для владельцев компаний в ОАЭ
 Резидентская виза (Emirates ID) для сотрудников компаний в ОАЭ
 Двухлетняя виза инвестора в недвижимость в ОАЭ
 Виза удаленного работника в ОАЭ
 Виза талантов в ОАЭ
 Виза цифрового кочевника в ОАЭ
 Зеленая виза в ОАЭ (Green Visa)
 Спонсорская виза в ОАЭ
 Студенческая виза в ОАЭ
-
 Банковский счет в ОАЭ
-
 Бухгалтерские и кадровые услуги в ОАЭ
-
 Внешние согласования в ОАЭ
-
 Консульская легализация документов для ОАЭ
-
 Финансовый аудит в ОАЭ
-
 Защита трудовых правоотношений в ОАЭ
-
 Ипотека в ОАЭ
-
 Медицинская страховка в ОАЭ
-
 Подготовка и заверение завещания в ОАЭ
-
 Бесплатная консультация юриста в ОАЭ


пн-вс 09:00 - 21:00 UTC+4:00

-
Регистрация компании в ОАЭ
-
Комплексное сопровождение бизнеса в ОАЭ
-
Оптимизация налогов через ОАЭ
-
Вид на жительство (ВНЖ) в ОАЭ
-
Визы в ОАЭ
- Виза фрилансера в ОАЭ
- Депендент виза в ОАЭ
- Золотая виза в ОАЭ
- Туристическая виза в ОАЭ
- Резидентская виза (Emirates ID) для владельцев компаний в ОАЭ
- Резидентская виза (Emirates ID) для сотрудников компаний в ОАЭ
- Двухлетняя виза инвестора в недвижимость в ОАЭ
- Виза удаленного работника в ОАЭ
- Виза талантов в ОАЭ
- Виза цифрового кочевника в ОАЭ
- Зеленая виза в ОАЭ (Green Visa)
- Спонсорская виза в ОАЭ
- Студенческая виза в ОАЭ
-
Банковский счет в ОАЭ
-
Бухгалтерские и кадровые услуги в ОАЭ
-
Внешние согласования в ОАЭ
-
Консульская легализация документов для ОАЭ
-
Финансовый аудит в ОАЭ
-
Защита трудовых правоотношений в ОАЭ
-
Ипотека в ОАЭ
-
Медицинская страховка в ОАЭ
-
Подготовка и заверение завещания в ОАЭ
-
Бесплатная консультация юриста в ОАЭ
Актуально на ноябрь 2026 года

Трансфертное ценообразование в ОАЭ: правила для сделок между связанными компаниями и налоговая документация
- Что такое трансферное ценообразование и кого оно касается?
- Связанные и аффилированные лица по закону о корпоративном налоге
- Как определить рыночную цену сделки?
- Какие документы готовить и при каких оборотах?
- Комментарий эксперта
- Порядок подготовки к проверке FTA
- Малый бизнес и фризоны в системе контроля цен
- Соглашение о ценообразовании с FTA
- Какие ошибки приводят к доначислениям?
- Пример из практики
- Итог для владельцев групп компаний
- Чем поможет MIGRON Business Services
- Частые вопросы о контроле цен между связанными фирмами
Трансферное ценообразование в ОАЭ требует, чтобы связанные между собой компании рассчитывались по рыночным ценам, как независимые стороны. Норма действует с введением корпоративного налога 9% и распространяется на материковые фирмы, резидентов фризон и группы с иностранным участием. Обязательные отчеты зависят от оборота: от формы раскрытия в декларации до мастер-файла, локального файла и странового отчета.
Что такое трансферное ценообразование и кого оно касается?
Трансферная цена — это цена, по которой взаимозависимые лица продают друг другу товары, услуги, права или деньги в долг. Федеральное налоговое управление (FTA) проверяет, совпадает ли она с той, о которой договорились бы посторонние участники рынка. Если нет, налоговую базу пересчитывают. Так государство не дает устроить трансфер прибыли в юрисдикцию с меньшей нагрузкой. Похожие правила действуют в странах ОЭСР, и местная фискальная организация опирается на их опыт.
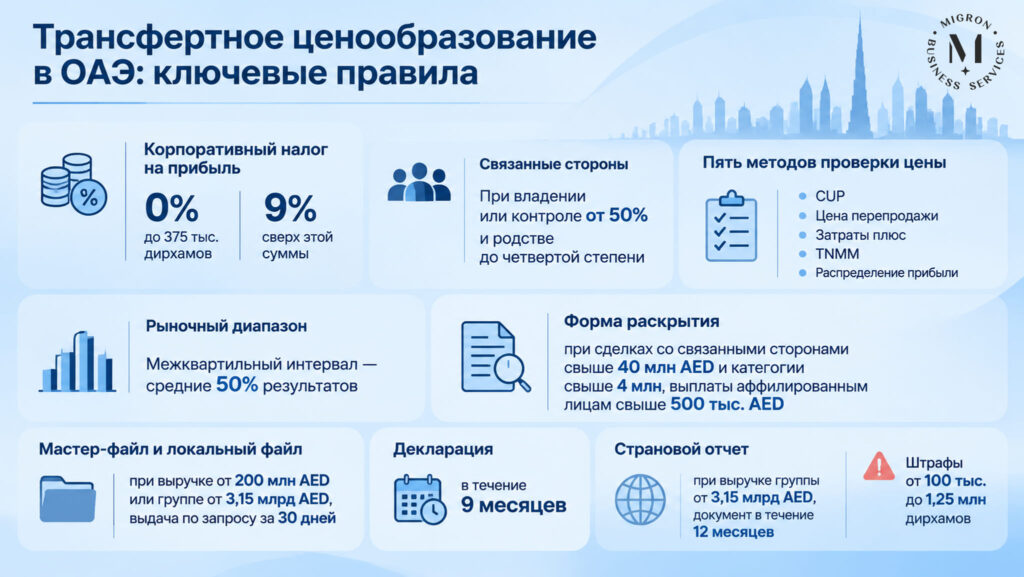
Правила закреплены в федеральном декрете-законе № 47/2022 о корпоративном налоге. В англоязычных документах его называют UAE Corporate Tax Law, а сам режим описывают термином transfer pricing. Нужные нормы находятся в статьях 34–36 и 55. Объединенные Арабские Эмираты применяют закон к налоговым периодам, начавшимся с 1 июня 2023 года. Ставка 0% применяется к прибыли до 375 тыс. дирхамов, свыше этой суммы берется 9%.
Оборот значения не имеет: требование рыночного уровня распространяется на любую контролируемую операцию. От размера бизнеса зависит только объем отчетности. Под правило попадают и сделки внутри страны, например между LLC на материке и ее же дочерней фирмой во фризоне.
Юрист составит карту связанных лиц и операций вашей группы и подскажет, какие отчеты понадобятся.
Связанные и аффилированные лица по закону о корпоративном налоге
Закон различает два круга взаимозависимости. Первый описан в статье 35: связанными сторонами считаются лица, если одно прямо или косвенно владеет долей от 50% в другом, контролирует его или оба находятся под общим контролем. Туда же относятся родственники до четвертой степени. Связанными считаются и юридическое лицо с физлицом, которое им владеет или управляет.
Второй круг дает статья 36 и касается лиц, которые причастны к самой компании. Это ее владелец, директор или должностное лицо и связанные с ними стороны. Выплаты им вычитаются из базы только в пределах рыночной стоимости и только если они понесены исключительно для бизнеса. Что такое «директор» и «должностное лицо» для этих целей, FTA пояснила в публичном разъяснении CTP010.
На практике под статью 36 чаще всего попадает зарплата собственника, который сам руководит фирмой. Платить себе 2 млн дирхамов в год можно, но в расходы пойдет только та сумма, которую получил бы наемный управляющий с такими же функциями. Разница останется в облагаемой прибыли.
Как определить рыночную цену сделки?
Рыночный уровень определяют одним из пяти методов, перечисленных в статье 34. Это те же подходы, что в руководстве ОЭСР, на которое прямо ссылается гайд FTA по трансфертному ценообразованию CTGTP1, выпущенный в октябре 2023-го.
Какой метод выбирают в типичных случаях:
| Метод | Когда подходит |
|---|---|
| Сопоставимая неконтролируемая цена (CUP) | есть такие же поставки или займы с независимыми контрагентами |
| Цена перепродажи | дистрибьютор покупает у материнской структуры и продает без переработки |
| Затраты плюс | сервисный центр, контрактное производство, услуги бэк-офиса |
| Метод сопоставимой рентабельности (TNMM) | прямых аналогов нет, но можно сравнить маржу с независимыми компаниями |
| Распределение прибыли | обе стороны вносят незаменимый вклад, например совместную разработку с собственными технологиями |
Если ни один из пяти подходов не работает, закон допускает другой метод с условием, что результат отвечает принципу вытянутой руки. Сравнение дает не одну стоимость сделки, а диапазон. Руководство считает подходящим межквартильный интервал, то есть средние 50% результатов независимых компаний. Любая точка внутри него приемлема, но выбор зависит от функций и рисков проверяемой стороны.
Тут есть тонкость, которую часто упускают. К какой именно точке ведомство сдвинет показатель, если он выпал из интервала, руководство прямо не говорит. Корректировку в сторону уменьшения налога налогоплательщик сам не проводит: ее применяют только по итогам проверки или с одобрения FTA.
Отдельная зона риска — финансовые операции. Заем между фирмами одной группы под 0% или гарантия материнской структуры без вознаграждения в глазах инспектора выглядят так же, как поставка товара по заниженной цене. Ставку по займу обосновывают рыночными данными о кредитах с похожим сроком, валютой и рейтингом заемщика, а гарантию оценивают по выгоде, которую получила обеспеченная сторона.
Какие документы готовить и при каких оборотах?
Объем отчетности растет вместе с масштабом группы, и пороги закреплены в решении Министерства финансов № 97/2023 и в руководстве FTA по декларации.
Что входит в комплект и когда он нужен:
- форма раскрытия по трансфертному ценообразованию (TP Disclosure Form) подается с декларацией, если сделки со связанными сторонами в сумме превышают 40 млн AED, а отдельная категория операций больше 4 млн;
- в ту же форму вносят выплаты аффилированным лицам свыше 500 тыс. AED на одного получателя с его связанными сторонами;
- мастер-файл и локальный файл ведет плательщик с выручкой от 200 млн AED за период либо участник международной группы с консолидированной выручкой от 3,15 млрд AED;
- страновой отчет (CbCR) сдает головная компания группы из Эмиратов при выручке от 3,15 млрд AED за предыдущий год.
Оба файла в FTA не отправляют: их хранят и передают в течение 30 дней по запросу ведомства. Декларация вместе с формой раскрытия подается в течение 9 месяцев после окончания налогового периода. Для странового отчета другой график: уведомление в Министерство финансов до конца отчетного года, сам документ в течение 12 месяцев после него. За нарушения по CbCR министерство предусматривает штрафы от 100 тыс. до 1,25 млн дирхамов.
Содержание двух файлов различается. Мастер-файл описывает группу целиком: структуру владения, бизнес-модель, нематериальные активы, внутригрупповое финансирование и политику распределения прибыли. Локальный файл посвящен самой компании в Эмиратах: ее функциям, рискам, каждой существенной операции со связанными сторонами, выбранному методу и подобранным аналогам. Готовить их стоит параллельно, иначе цифры и описания функций начинают расходиться.
Если пороги не достигнуты, обязанность доказывать рыночный уровень никуда не девается. Контракты, сметы и аргументацию лучше собрать к моменту подачи декларации, потому что инспектор вправе запросить их при проверке.
Порядок подготовки к проверке FTA
Работу удобнее строить от карты связей к доказательствам, а не наоборот. Последовательность ниже подходит и небольшой группе из двух фирм, и холдингу с иностранными участниками.
Как навести порядок до подачи декларации:
- Составить перечень связанных и аффилированных лиц с долями владения и ролями.
- Выписать все внутригрупповые операции за период: поставки, услуги, займы, роялти, гарантии.
- Сверить суммы с порогами 40 млн, 4 млн и 500 тыс. AED для формы раскрытия.
- Выбрать метод и подобрать сопоставимые компании или сделки.
- Оформить письменные договоры с суммой, формулой и условиями расчетов.
- Провести корректировку в декларации, если результат выпал из интервала.
- Сложить документы в архив, готовый к выдаче за 30 дней.
Шаги 1–3 занимают меньше всего времени и сразу показывают, нужна ли полная документация. С этого стоит начинать в любом случае.
Малый бизнес и фризоны в системе контроля цен
Освобождение для малого бизнеса (Small Business Relief) продлили. Решение Министерства финансов № 131/2026 распространило его на налоговые периоды, которые заканчиваются не позднее 31 декабря 2029 года, а не 2026-го, как планировалось раньше. Порог прежний: выручка до 3 млн AED в текущем и всех предыдущих периодах. Льготу нужно заявлять в декларации каждый год.
При такой льготе облагаемая прибыль считается нулевой, и подробную документацию вести не требуется. Но если выручка хоть раз превысит 3 млн, льгота пропадает, и все внутригрупповые операции придется защищать по общим правилам.
Для резидентов фризон ситуация строже. Чтобы сохранить ставку 0% как квалифицирующее лицо свободной зоны (QFZP), компания обязана соблюдать принцип вытянутой руки и вести документацию. Фризонная фирма, которая продает товар материковой «сестре» с завышенной наценкой, рискует доначислением, а вдобавок может лишиться самого статуса.
Соглашение о ценообразовании с FTA
С 2025 года предприятие может заранее согласовать с FTA методику расчета по конкретным потокам на несколько лет вперед. Механизм называется Advance Pricing Agreement (APA). Основу ему дала статья 59 закона, порядок закреплен решением FTA № 2/2025, а в декабре 2025 года вышло руководство CTGAPA1.
Пока принимаются заявки только на односторонние соглашения, где сторонами выступают плательщик и FTA. С 1 января 2026 года по решению Кабинета министров № 174/2025 первая подача стоит 30 тыс. AED. На анализ, который подготовит ведомство, заявителю дается 30 рабочих дней. Если стороны не сойдутся, процедуру закрывают без соглашения, и сбор не возвращают.
Такой инструмент оправдан для крупных и повторяющихся потоков: дистрибуции, производственной цепочки, внутригруппового финансирования. Для разовой сделки проще обычный анализ сопоставимых данных.
Проверим пороги, договоры и расчеты по внутригрупповым операциям, подготовим пакет к запросу налоговой.
Какие ошибки приводят к доначислениям?
Чаще всего проблемы возникают не со сложными схемами, а с бытовыми расчетами внутри группы. Беспроцентный заем учредителя своей же фирме, бесплатное пользование офисом сестринской компании, общая бухгалтерия без перевыставления затрат выглядят безобидно. Для FTA это контролируемые сделки, где рыночная плата не равна нулю.
Вторая типичная ошибка связана с перекосом прибыли. Если дистрибьютор в Дубае год за годом показывает убыток, а производитель группы за рубежом стабильно зарабатывает, инспектор спросит, почему функции и риски распределены именно так. Третья ошибка касается порогов: группы считают обороты по каждой фирме отдельно и пропускают, что форму раскрытия заполняют по совокупности сделок со всеми связанными сторонами.
Пример из практики
Повторить такую историю несложно, а исправлять ее после проверки дороже, чем выстроить расчеты заранее.
Итог для владельцев групп компаний
Рыночный уровень обязателен для каждой операции между связанными сторонами, независимо от оборота, а объем бумаг определяется порогами 40 млн, 200 млн и 3,15 млрд AED. Кто строит бизнес из нескольких фирм, закладывает трансферное ценообразование в ОАЭ в договоры и расчеты с первого дня, а не после запроса FTA.
Чем поможет MIGRON Business Services
MIGRON Business Services помогает структурировать группы компаний на материке и во фризонах, составляет карту связанных лиц, готовит внутригрупповые договоры и комплект для формы раскрытия. Гарантируем правильную подготовку документов, а налоговые решения принимает FTA.
Калькулятор стоимости услуг
Частые вопросы о контроле цен между связанными фирмами
Источники
- Федеральный декрет-закон № 47 от 2022 года «О налогообложении корпораций и бизнеса», статьи 34–36, 55 и 59
- Министерство финансов ОАЭ, сообщение о решении № 97 от 2023 года
- Постановление Кабинета министров ОАЭ № 44 от 2020 года о регулировании отчетов многонациональных компаний
- Министерство финансов ОАЭ, материалы семинара по CbCR
- Федеральное налоговое управление (FTA), руководство CTGAPA1 по соглашениям о ценообразовании (APA)
Автор статьи


Комментарий эксперта