

-
 Регистрация компании в ОАЭ
-
 Комплексное сопровождение бизнеса в ОАЭ
-
 Оптимизация налогов через ОАЭ
-
 Вид на жительство (ВНЖ) в ОАЭ
-
 Визы в ОАЭ
 Виза фрилансера в ОАЭ
 Депендент виза в ОАЭ
 Золотая виза в ОАЭ
 Туристическая виза в ОАЭ
 Резидентская виза (Emirates ID) для владельцев компаний в ОАЭ
 Резидентская виза (Emirates ID) для сотрудников компаний в ОАЭ
 Двухлетняя виза инвестора в недвижимость в ОАЭ
 Виза удаленного работника в ОАЭ
 Виза талантов в ОАЭ
 Виза цифрового кочевника в ОАЭ
 Зеленая виза в ОАЭ (Green Visa)
 Спонсорская виза в ОАЭ
 Студенческая виза в ОАЭ
-
 Банковский счет в ОАЭ
-
 Бухгалтерские и кадровые услуги в ОАЭ
-
 Внешние согласования в ОАЭ
-
 Консульская легализация документов для ОАЭ
-
 Финансовый аудит в ОАЭ
-
 Защита трудовых правоотношений в ОАЭ
-
 Ипотека в ОАЭ
-
 Медицинская страховка в ОАЭ
-
 Подготовка и заверение завещания в ОАЭ
-
 Бесплатная консультация юриста в ОАЭ


пн-вс 09:00 - 21:00 UTC+4:00

-
Регистрация компании в ОАЭ
-
Комплексное сопровождение бизнеса в ОАЭ
-
Оптимизация налогов через ОАЭ
-
Вид на жительство (ВНЖ) в ОАЭ
-
Визы в ОАЭ
- Виза фрилансера в ОАЭ
- Депендент виза в ОАЭ
- Золотая виза в ОАЭ
- Туристическая виза в ОАЭ
- Резидентская виза (Emirates ID) для владельцев компаний в ОАЭ
- Резидентская виза (Emirates ID) для сотрудников компаний в ОАЭ
- Двухлетняя виза инвестора в недвижимость в ОАЭ
- Виза удаленного работника в ОАЭ
- Виза талантов в ОАЭ
- Виза цифрового кочевника в ОАЭ
- Зеленая виза в ОАЭ (Green Visa)
- Спонсорская виза в ОАЭ
- Студенческая виза в ОАЭ
-
Банковский счет в ОАЭ
-
Бухгалтерские и кадровые услуги в ОАЭ
-
Внешние согласования в ОАЭ
-
Консульская легализация документов для ОАЭ
-
Финансовый аудит в ОАЭ
-
Защита трудовых правоотношений в ОАЭ
-
Ипотека в ОАЭ
-
Медицинская страховка в ОАЭ
-
Подготовка и заверение завещания в ОАЭ
-
Бесплатная консультация юриста в ОАЭ
Актуально на сентябрь 2026 года

Корпоративный налог в ОАЭ 9% в 2026 году
- Откуда взялся налог и на чем он держится
- Что поменялось к 2026 году: хронология поправок
- Кто обязан платить, а кого закон не трогает
- Иностранная фирма: платит ли она налог в Эмиратах
- Кому положено освобождение от корпоративного налога
- Две ступени шкалы: 0% и 9%
- SBR до 2029 года: какие льготы остаются у малого бизнеса
- Материк против свободной зоны: где на самом деле разница
- Как устроен ноль во фризонах
- Какую зону выбрать и чем FZCO отличается от FZE
- Дубай: есть ли местная специфика
- ИТ, фриланс и недвижимость: частные случаи
- Разработчики и ИТ-студии
- Фрилансеры
- Квартиры, офисы и доход от аренды
- Как получить налогооблагаемый доход из бухгалтерской прибыли
- Что вычитается, а что нет
- Пример: считаем налог торговой фирмы
- Дивиденды, роялти и продажа активов
- Participation exemption: как не платить с зарубежных долей
- Зачем нужны СИДН
- Налоговое планирование без риска и налоговые группы
- Постановка на учет: пошагово в кабинете EmaraTax
- Когда сдавать отчет и что будет за опоздание
- Как выбрать даты финансового года
- Санкции за просрочку
- Какая отчетность нужна FTA и когда без аудита не обойтись
- Проверки и санкции FTA
- Закрытие фирмы: как рассчитаться с FTA
- Помощь и услуги агентства MIGRON
- Частые вопросы
Представим дубайскую фирму, которая закрыла год с прибылью ровно 1 млн AED. В бюджет она перечислит 56 250 AED: первые 375 тыс. идут по нулевой шкале, а девять процентов берутся лишь с остатка в 625 тыс. Так на практике в 2026 году работает корпоративный налог в ОАЭ. Для резидентов фризон предусмотрен отдельный сценарий, где квалифицированная выручка облагается по 0%, небольшие фирмы с оборотом в пределах трех миллионов AED вправе заявить льготный режим SBR, а отчитываются все раз в год через кабинет EmaraTax.
Откуда взялся налог и на чем он держится
Базовый акт подписан в декабре 2022 года: указ-закон за номером 47. В поисковых запросах его чаще называют «федеральный декрет о корпоративном налоге». Первыми под новые правила попали фирмы, чей отчетный год стартовал в июне 2023-го, а большинство компаний с календарным учетом вошли в систему с января 2024-го.
Базой служит итоговый заработок фирмы, выручка сама по себе значения не имеет. Отправная точка расчета берется из бухгалтерии, дальше ее правят по правилам закона, а следит за этим Федеральное налоговое управление ОАЭ (дальше просто FTA). Отсюда простое следствие: если по итогам года у компании минус, платить нечего, но отчет в FTA все равно уходит.
Сам закон короткий, основная механика живет в подзаконных актах. Пороги, круг освобожденных, список разрешенных занятий для зон и размер санкций задают министерские постановления ОАЭ вместе с кабминовскими решениями. Меняются именно они, причем иногда задним числом, поэтому корпоративное налогообложение один раз выучить и забыть здесь не получится.
Юрист Мигрон подготовит отчёт и маршрут проведения аудита.
Что поменялось к 2026 году: хронология поправок
Режим, который стартовал в 2023-м, за три года заметно оброс деталями. Предприниматель, регистрировавший фирму ради «нуля налогов», сейчас работает по другим правилам.
Главные поправки, по датам:
- январь 2025-го: группы, чей совокупный оборот достигает 750 млн евро, доплачивают до эффективных 15%: так Эмираты внедрили глобальный минимальный налог (основания: закон-указ 60/2023, кабминовское решение 142/2024);
- апрель 2025-го: Минфин обновил правила аудита, постановление 84/2025 работает для периодов, открытых с 2025 года;
- август 2025-го: вышло постановление 229/2025 с обновленным списком занятий, дающих ноль в зонах, и действует оно ретроспективно, с июня 2023-го;
- 1 января 2026-го: заработал обновленный процедурный закон (FDL 17/2025), давность для доначислений теперь пять лет;
- 14 апреля 2026-го: кабминовское решение 129/2025 привело пени за просрочку к единой формуле, 14% годовых с помесячным начислением;
- 29 июля 2026-го: постановлением 131/2026 режим SBR продлили, он доступен вплоть до периодов, которые закончатся 31.12.2029.
У календарных фирм сейчас горит еще одна дата. Отчет за 2025 год нужно было отправить не позднее 30 сентября 2026-го, и с октября за опоздание уже капает санкция.
Кто обязан платить, а кого закон не трогает
В круг плательщиков входят все юрлица, учрежденные в Эмиратах, включая фирмы свободных зон, и иностранные структуры, которыми фактически управляют отсюда. Человек становится плательщиком лишь как предприниматель: когда выручка от его деятельности за календарный год перевалила за 1 млн AED, это установлено решением 49/2023 Кабмина. Зарплата, проценты по вкладам, дивиденды и сдача личной квартиры в этот счет не идут.
Иностранная фирма: платит ли она налог в Эмиратах
Короткий ответ: платит, если завела здесь постоянное представительство, владеет местной недвижимостью или получает эмиратский доход. У нерезидентов базой служит не вся мировая прибыль, а лишь доля, привязанная к присутствию в стране. Представительство образуют филиал иностранной компании с местной регистрацией, склад, офис, стройка, и даже агент, если он систематически подписывает контракты за зарубежного принципала.
Выплаты из Эмиратов за границу по закону относятся к доходам, с которых берут налог у источника, только удерживать нечего: ставка установлена на нуле. Отдельный риск связан с управлением. Если единственный директор кипрской или эстонской фирмы постоянно находится в Дубае, а решения подписывает отсюда, FTA может признать саму эту фирму местным резидентом.
Кому положено освобождение от корпоративного налога
Полное освобождение получают структуры с особой миссией. Одни освобождены автоматически, другие обращаются в FTA с заявкой и каждый год доказывают соответствие.
Кому закон разрешает не платить:
- госорганам и госкомпаниям в рамках их мандата;
- добывающим предприятиям, если они уже отчисляют роялти эмирату;
- некоммерческим организациям из утвержденного Кабмином перечня;
- пенсионным и инвестиционным фондам, отвечающим установленным критериям;
- дочерним юрлицам, полностью принадлежащим освобожденным структурам и работающим на них.
Обычная торговая или консалтинговая фирма в этот список не попадет. Для нее сократить нагрузку до нуля можно двумя путями, нулевой ставкой во фризоне или режимом SBR, и условия у них совсем разные.
Две ступени шкалы: 0% и 9%
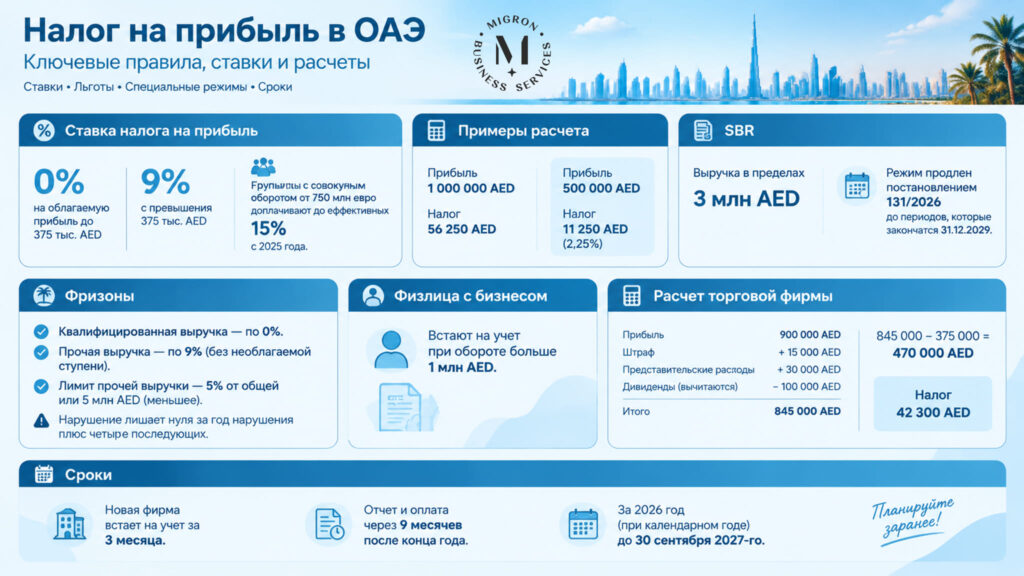
Ставка корпоративного налога в ОАЭ ступенчатая. Первые 375 тыс. AED облагаемой прибыли проходят по нулю, каждый дирхам сверх них по девяти процентам. Порог дается каждому плательщику, а налоговой группе один на всех участников.
Кто и сколько платит:
| Ситуация | Сколько платить | Что важно |
|---|---|---|
| Обычная фирма на материке или во фризоне | Ноль до 375 тыс. AED, дальше 9% | Порог срабатывает автоматически |
| Резидент фризоны со статусом QFZP | Квалифицированные поступления по нулю, прочие по девяти процентам | Порога в 375 тыс. на прочий доход нет |
| Небольшой бизнес, выбравший SBR | Платеж равен нулю | Оборот за период в пределах 3 млн AED |
| Крупная международная группа | Доплата до 15% эффективной нагрузки | Выручка группы от 750 млн евро |
| Физлицо с бизнесом | Та же шкала, что у компаний | Оборот за год больше 1 млн AED |
Расхожее «налог 9 процентов» для ОАЭ описывает картину лишь отчасти. У небольшой фирмы эффективная нагрузка скромнее: с прибыли 500 тыс. AED уйдет 11 250 AED, всего 2,25%.
SBR до 2029 года: какие льготы остаются у малого бизнеса
SBR, то есть льгота для малого бизнеса, позволяет считать облагаемую прибыль нулевой, если выручка резидента в текущем периоде и во всех предыдущих держалась в пределах трех миллионов. Механику ввели постановлением 73/2023, продление на три года оформлено актом 131/2026. Сама планка в 3 млн не изменилась.
Режим не включается сам: отметку ставят в каждой декларации, и отчитываться нужно в обычные сроки. Для квалифицированных резидентов фризон и участников групп, чей оборот 3,15 млрд AED и выше, этот вариант закрыт.
Две детали, о которых забывают. Убытки, полученные в годы SBR, на будущее не переносятся. Достаточно один раз превысить 3 млн, и возврата в режим уже не будет. Дробить бизнес на несколько фирм ради порога бессмысленно: налоговая вправе сложить их обороты.
Малый бизнес, налог для которого после 2029 года станет обычным, уже сейчас стоит считать на два сценария, с льготой и без нее, чтобы переход не оказался сюрпризом.
Материк против свободной зоны: где на самом деле разница
Коротко разница Mainland и Free Zone для налогов такова: только у фирмы фризоны есть шанс на ноль по квалифицированным поступлениям. Компания в мейнленде ОАЭ всегда идет по двум ступеням 0 и 9%, чем бы ни занималась. Резидент фризоны может выйти на ноль, однако соответствие придется подтверждать ежегодно.
Зато mainland-компания без ограничений продает частным клиентам и работает с госзаказом по всей стране. Для кафе, розницы, ремонта, клиник и прочих B2C-проектов материк обычно логичнее: продажи людям у фирмы фризоны почти всегда уходят в нельготную часть.
Как устроен ноль во фризонах
Налог во фризонах ОАЭ 0% доступен лишь фирмам со статусом Qualifying Free Zone Person. Лицензия его не дает. Компания доказывает соответствие по итогам каждого года, а один сбой лишает нуля за год нарушения плюс четыре последующих.
Free Zone 0% налог: условия, которые FTA проверяет (статья 18 закона, кабминовское решение 100/2023):
- Доход создают люди и активы, реально находящиеся в зоне.
- Выручка поступает от видов деятельности из утвержденного списка.
- Фирма не переходила добровольно на общую шкалу, такой выбор обратно не отыгрывается.
- Цены в расчетах со связанными сторонами рыночные и подтверждены документами.
- Прочая выручка не больше 5% от общей или 5 млн AED, берется меньшая цифра.
- Годовые цифры заверил аудитор.
Нельготируемый доход облагается девятью процентами сразу, без необлагаемой ступени. Сюда относятся продажи частным лицам (с узкими исключениями), неквалифицированные услуги фирмам с материка, прибыль материкового представительства. Когда такая выручка выходит за de minimis, статус теряется целиком, и льготная репутация, которой славится фризона, тут не поможет.
Qualifying income: что попало в список
Действующий перечень квалифицированных видов деятельности Минфин закрепил постановлением 229/2025, прежний акт 265/2023 отменен. В новой редакции шире трактуются казначейские функции, отдельно расписаны логистика и торговля сырьем.
Какие поступления дают квалифицированный доход:
- выпуск и переработка продукции;
- торговля сырьем в необработанном виде: металлами, минералами, энергоносителями, агросырьем;
- владение пакетами акций и бумагами ради инвестиций;
- морской флот: владение судами и их эксплуатация, плюс авиализинг;
- перестрахование, а также работа с фондами и чужими активами, если за управляющим следит регулятор;
- функции штаб-квартиры и казначейства для своей группы;
- дистрибуция в назначенных зонах и логистика без перехода права собственности;
- вспомогательные операции к перечисленному.
Маркетинг, консалтинг, заказная разработка ПО, туризм и обучение в список не вошли. Такие фирмы получают ноль лишь по сделкам с другими компаниями фризон, которые сами пользуются услугой.
Сколько нужно «присутствия» в зоне
Требования экономического присутствия не сводятся к договору аренды flexi-desk. FTA смотрит, где сидят люди, которые приносят выручку, сколько их, какие активы задействованы и соответствуют ли затраты масштабу оборота.
Жестких нормативов по штату или метражу нет, требования к фактическому присутствию оценивают относительно размера бизнеса. Оборот в 20 млн AED при одном директоре-совместителе вызовет вопросы на первой же проверке. Часть работы можно отдать подрядчику, если тот сам сидит в свободной зоне, а фирма контролирует его и хранит подтверждения.
Какую зону выбрать и чем FZCO отличается от FZE
Выбор free zone по корпоративному налогу начинают с вопроса о клиентах, а не с прайса регистратора. Если вид деятельности есть в перечне и вы работаете с другими резидентами фризон или с заграницей, экономия ощутима. Если нет, нагрузка выйдет такой же, как на материке, плюс придется платить аудитору.
Для налога не важно, какая у фирмы форма. Исторически FZE регистрировали на единственного учредителя, а FZCO допускает и одного, и нескольких участников. Налоговый статус у них общий, так что FZE корпоративный налог платит по тем же правилам, что и FZCO, а разница видна только в уставе, долях и требованиях банка.
Чаще всего спрашивают про три площадки. IFZA популярна у консультантов, трейдеров и айтишников, и по большинству ее лицензий действует стандартная двухступенчатая схема, ведь их деятельность в перечень не входит. DIFC и ADGM устроены как финансовые центры со своим правом: регулируемые управляющие активами там могут выйти на ноль, а прочие компании платят по стандартным правилам. Проще говоря, ADGM налог 9% не отменяет, а для обычных компаний DIFC корпоративный налог рассчитывается без всяких поблажек.
Статус резидента свободной зоны решает еще и визовую задачу: учредитель и штат оформляют визы по линии своей площадки. Тем, у кого переезд в Дубай с бизнесом уже запланирован, эту связку удобно продумать заранее, а открытие компании во Free Zone в ОАЭ строить с учетом налога и честного прогноза выручки на два-три года.
Дубай: есть ли местная специфика
Корпоративный налог в Дубае ничем не отличается от шарджийского или абу-дабийского: процент, необлагаемая ступень и дедлайны определены федерацией. Своего налога с доходов обычных фирм эмират не ввел. Исключение одно: филиалы зарубежных банков по закону Дубая № 1/2024 платят двадцать процентов, засчитывая в них федеральный платеж, а на DIFC эта норма не действует.
Реальная специфика Дубая в количестве площадок. Здесь работает больше двадцати свободных зон, у каждой свои требования к офису, визовые квоты и список разрешенных видов деятельности. Поэтому открытие компании в Дубае под налог 9% на практике превращается в сравнение Dubai South, DMCC, IFZA, DIFC и материковой лицензии.
Налоги для резидентов ОАЭ как частных лиц почти нулевые: подоходного налога нет, НДС 5% платит конечный покупатель. Корпоративный налог Дубай берет только с бизнеса, поэтому переезд без компании обязательств перед FTA не создает.
Юрист Мигрон разберёт ваш бизнес и предложит полный пакет.
ИТ, фриланс и недвижимость: частные случаи
Базовые правила для всех одни, но три группы плательщиков задают больше всего вопросов. Разберем их по отдельности.
Разработчики и ИТ-студии
Корпоративный налог для ИТ-компаний в ОАЭ в большинстве случаев начисляется по стандартным ступеням. Программирование под заказ, облачные сервисы с подпиской для частных клиентов, внедрение и поддержка систем в квалифицированный список не попали. Ноль во фризоне такой команде светит только по счетам, выставленным другим резидентам свободных зон. Отдельная узкая тропинка связана с собственными правами на код, защищенный авторским правом: льготную часть там вычисляют по nexus-формуле, а затраты на разработку учитывают обособленно.
Продуктовой команде, чья выручка пока укладывается в 3 млн AED, проще всего отмечать SBR, благо режим продлен до конца 2029-го.
Фрилансеры
Корпоративный налог для фрилансера в ОАЭ определяется оборотом, вид пермита тут вторичен. Как только поступления за календарный год перешли отметку в миллион дирхамов, у человека появляется срок: встать на учет нужно до конца марта следующего года, а потом сдавать годовой отчет. Если оборот уложился в три миллиона, фрилансер вправе заявить тот же SBR.
Квартиры, офисы и доход от аренды
Корпоративный налог для недвижимости в ОАЭ решается тем, кто записан собственником. Частный инвестор, сдающий жилье без торговой лицензии, с арендных денег ничего не отдает. Если же объект числится на балансе компании, аренда и выгода от перепродажи идут в облагаемую прибыль, и сверх порога с них берут девять процентов. У фирм свободных зон арендные поступления почти всегда попадают в нельготную часть, кроме сдачи коммерческих помещений внутри зоны соседям-резидентам.
Как получить налогооблагаемый доход из бухгалтерской прибыли
Налоговая база в ОАЭ вырастает из итоговой строки отчета о прибылях и убытках. Сам отчет составляют, как требуют стандарты учета МСФО; фирмы, чей оборот меньше 50 млн AED, вправе взять облегченную версию для МСП. Затем бухгалтер вносит налоговые корректировки прибыли, и в результате получается налогооблагаемый доход.
У убытков предыдущих периодов срока годности нет. Ограничение другое: зачесть ими можно не больше трех четвертей облагаемого результата за год. Перенос налоговых убытков сохраняется, пока владельцы, на которых приходится больше половины капитала, остаются прежними, либо если новый собственник продолжает тот же бизнес.
Что вычитается, а что нет
Вычитаемые расходы должны работать на облагаемый доход и не быть вложением в капитальные активы. Зарплаты, аренда офиса, маркетинг, связь списываются целиком, а вот на нескольких статьях закон ставит заслон.
Невычитаемые расходы и частичные ограничения:
- санкции госорганов и взятки, а также сам налог на прибыль;
- благотворительность в пользу организаций вне официального перечня;
- дивиденды и иные выплаты учредителям из прибыли;
- входной НДС, который фирма и так вернет;
- ужины, мероприятия и подарки для клиентов, партнеров, акционеров: лимит представительских расходов составляет половину суммы;
- проценты по долгам, когда чистая сумма за год превышает 12 млн AED и одновременно 30% налоговой EBITDA.
Вознаграждение владельца, который сам руководит фирмой, и платежи другим связанным лицам списываются лишь по рыночной цене. Превышение инспектор вправе исключить.
Пример: считаем налог торговой фирмы
Представим материковую торговую фирму с оборотом 6 млн AED, для SBR она уже слишком велика. По отчету фирма заработала за год 900 тыс. AED.
Расчет налога 9% в ОАЭ для этого случая:
- Стартуем с бухгалтерской прибыли: 900 тыс. AED.
- Возвращаем в базу муниципальный штраф 15 тыс. и половину представительских затрат, 30 тыс. из 60 тыс.: получается 945 тыс. AED.
- Убираем дивиденды местной «дочки», закон их не облагает: 945 тыс. минус 100 тыс. дает 845 тыс. AED.
- Старых убытков нет, значит облагаемый результат 845 тыс. AED.
- Отнимаем необлагаемую ступень: 845 тыс. минус 375 тыс. дает 470 тыс. AED.
- Умножаем на 9%: к уплате 42 300 AED.
В пересчете на весь облагаемый результат нагрузка вышла около 5%. Перевести деньги FTA нужно к той же дате, к которой сдается отчет.
Дивиденды, роялти и продажа активов
Если «дочка» зарегистрирована в Эмиратах, ее выплаты материнской фирме освобождены без дополнительных условий. Налог на дивиденды в ОАЭ может возникнуть лишь с зарубежных поступлений, которые не прошли тест на участие. Отправлять прибыль владельцам за границу тоже можно без удержаний.
Лицензионные платежи и проценты, полученные местной фирмой, входят в облагаемый результат наравне с выручкой. Налог на роялти при переводе иностранному правообладателю не удерживают, поскольку у источника действует нулевая ставка. Особого налога на прирост капитала в Эмиратах тоже нет: выгода от продажи оборудования, долей или объектов складывается с остальной прибылью, и к ней применяют те же девять процентов, если нет оснований для освобождения.
Participation exemption: как не платить с зарубежных долей
Освобождение от налогообложения дивидендов и выгоды от продажи иностранных долей закреплено в статье 23. Проверяют четыре вещи. Доля в капитале от 5% либо вложение от 4 млн AED. Срок владения год и больше. Налог у «дочки» в ее стране не ниже 9%. И не больше половины ее активов составляют участия, которые в прямом владении теста бы не выдержали.
Больше всего это правило нужно холдингам с «дочками» в нескольких странах. Ставку сверяют по каждой юрисдикции, и доходы из безналоговых юрисдикций под освобождение не попадают.
Зачем нужны СИДН
Сеть договоров у Эмиратов одна из самых широких в мире: соглашений, позволяющих избежать двойного налогообложения, больше 130. СИДН ОАЭ дает зачесть налог, уплаченный за границей, и снизить удержание в стране, откуда приходят деньги. Банки и налоговые партнеров попросят сертификат налогового резидентства: его заказывают в EmaraTax, и служит он 12 месяцев.
Зачет ограничен суммой местного налога, начисленного на тот же доход. Если за границей пришлось отдать больше девяти процентов, излишек пропадает.
Налоговое планирование без риска и налоговые группы
Законное налоговое планирование строится на механизмах, которые закон предлагает сам: структура владения, выбор зоны, даты отчетного года, SBR, participation exemption, перевод бизнеса между фирмами группы без налога. Схемы, где кроме экономии нет деловой цели, FTA вправе не признать по общему антиуклонительному правилу.
Налоговая группа ОАЭ собирается вокруг «матери», которой принадлежит от 95% в каждой «дочке», причем порог касается и капитала, и голосов, и права на прибыль. Отчетный год и стандарт учета у всех участников общие; фирмы со статусом QFZP и освобожденные структуры в группу не берут. Отчет подается один, а внутригрупповые операции при консолидации взаимно гасятся.
Трансфертное ценообразование FTA контролирует пристальнее всего. Расчеты со связанными сторонами подчиняются принципу вытянутой руки, крупные суммы расшифровывают в приложении к отчету. Полный комплект документации (master file и local file) нужен, если собственная выручка от 200 млн AED либо у всей группы от 3,15 млрд AED.
Постановка на учет: пошагово в кабинете EmaraTax
Без постановки на учет не обходится ни одно местное юрлицо, включая работающих на SBR и во фризонах. Новая фирма обязана подать заявку за первые три месяца существования, физлицо с бизнесом успевает до 31 марта после года, когда его оборот перешел за миллион.
Порядок действий в личном кабинете:
- Зарегистрируйтесь на портале EmaraTax по почте и номеру мобильного (в поиске его часто пишут раздельно, Emara Tax).
- Добавьте профиль фирмы и выберите форму, которая относится к налогу на прибыль.
- Загрузите лицензию, учредительные документы, паспорта и ID-карты собственников и подписанта.
- Заполните даты отчетного года и схему владения.
- Отправьте форму и получите TRN, налоговый регистрационный номер.
Регистрация, оформленная с опозданием, стоит 10 тыс. AED. Эту сумму FTA прощает или возвращает, если первый отчет ушел не позже седьмого месяца после закрытия первого периода. Номер по НДС и учет для налога на прибыль оформляются отдельно, одно не заменяет другое.
Когда сдавать отчет и что будет за опоздание
Каждый налоговый период в ОАЭ привязан к отчетному году фирмы и чаще всего длится двенадцать месяцев. На отчет и оплату у всех одинаковый срок: девять месяцев с даты, когда год закрылся.
Как выбрать даты финансового года
Большинство выбирает январь–декабрь. Финансовый год компании допустимо начать и с другого месяца, если так удобнее холдингу или бизнесу с сезонностью. Первый период новой фирмы бывает короче или длиннее обычного, в диапазоне от полугода до полутора лет, а сдвинуть даты позже удастся только с разрешения FTA.
У календарных фирм подача налоговой декларации в ОАЭ за 2026 год придется на 30 сентября 2027-го. Кто закрыл отчетный год 31 марта 2026-го, должен отчитаться и заплатить до 31 декабря 2026-го. Сроки подачи этих отчетов никто не продлевает автоматически.
Санкции за просрочку
За неподачу декларации санкция копится помесячно: первые двенадцать месяцев по 500 AED, дальше по тысяче. Штрафы за неуплату корпоративного налога с апреля 2026-го рассчитывают как 14% годовых на сумму долга, без процентов на проценты.
Отчитываться обязаны и фирмы с нулем, и убыточные, и те, что на SBR. Спящая компания тоже сдает отчет, пока ее не сняли с учета.
Какая отчетность нужна FTA и когда без аудита не обойтись
Финансовая отчетность для FTA требуется от всех, ведь из нее собирается декларация, а подтверждающие бумаги хранят семь лет. Постановление 84/2025 перечисляет случаи, когда нужна аудированная отчетность для налога, и их три.
Кому нужен аудитор:
- фирмам, у которых выручка за период больше 50 млн AED;
- всем, кто заявляет статус QFZP, при любом обороте;
- налоговым группам, где готовят особую сводную отчетность.
Комплект, который уходит в FTA, включает саму форму, раскрытия по связанным сторонам и, если фирма претендует на ноль во фризоне, отдельный расчет по QFZP. Проверять цифры должен аудитор с местной регистрацией. Квалифицированной фирме фризоны заключение нужно уже к первому отчету, отложить аудит не получится.
Проверки и санкции FTA
Инспекторы работают двумя способами. Камеральная налоговая проверка идет по поданному отчету и документам, которые FTA затребует дополнительно, а о визите в офис предупреждают заранее. Налоговые проверки в ОАЭ с 2026 года могут охватывать пять прошедших лет.
Административные штрафы FTA, которые встречаются чаще всего:
| Что нарушено | Цена ошибки |
|---|---|
| Поздно встали на учет | 10 тыс. AED, прощают при отчете в пределах 7 месяцев |
| Отчет не сдан вовремя | 500 AED за каждый месяц первого года, потом тысяча |
| Налог перечислен с опозданием | 14% годовых, помесячно |
| Не хранили документы | 10 тыс. AED, при повторе за 24 месяца 20 тыс. AED |
| Затянули снятие с учета | Тысяча AED за месяц, потолок 10 тыс. AED |
Если фирма сама нашла ошибку и сообщила о ней до письма от инспектора, добровольное раскрытие нарушений обойдется в 1% от недоплаты за каждый месяц. Когда первым ошибку находит FTA, сверху добавляется фиксированная доля. Мы видим одну и ту же картину: доначисления чаще всего вырастают не из хитрых схем, а из забытых выплат связанным лицам и затрат, которые по ошибке ушли в вычет.
Закрытие фирмы: как рассчитаться с FTA
Отмена торговой лицензии не закрывает счета с налоговой, и корпоративный налог при ликвидации компании тоже придется посчитать. Снятие с налогового учета оформляют отдельной заявкой, на нее дается три месяца с момента, когда бизнес остановлен. FTA ее одобрит, когда получит финальный отчет и увидит нулевой долг.
Выгода от распродажи имущества в ходе ликвидации облагается как обычная прибыль. Если бизнес не закрывают, а переводят в другую фирму группы, можно воспользоваться освобождением при реструктуризации. Лицензия отозвана, а с учета фирма не снята? Тогда отчеты и санкции продолжают копиться.
Помощь и услуги агентства MIGRON
Команда MIGRON Business Services помогает открыть бизнес в ОАЭ так, чтобы девятипроцентная ставка была учтена в модели с первого дня. Сравниваем материк и фризоны под ваши цифры, регистрируем фирму, оформляем визы учредителю и персоналу, ставим компанию на учет в FTA. Действующим клиентам проверяем, подходит ли SBR или QFZP, и помогаем выстроить структуру, которая выдержит вопросы инспектора. Начисления и статусы определяет FTA, а мы отвечаем за корректность документов и расчетов, чтобы корпоративный налог в ОАЭ оставался предсказуемой строкой бюджета.
Калькулятор стоимости услуг
Частые вопросы
Источники
- Федеральный указ-закон № 47 от 2022 года «О налогообложении корпораций и бизнеса»
- Министерство финансов ОАЭ, постановление № 229 от 2025 года о квалифицированных и исключенных видах деятельности
- Министерство финансов ОАЭ, постановление № 84 от 2025 года об аудированной финансовой отчетности — кто обязан сдавать аудит
- Федеральное налоговое управление (FTA), раздел об отмене штрафов — штраф 10 000 AED за позднюю регистрацию и условие семи месяцев
- Федеральное налоговое управление (FTA), услуга выдачи сертификатов налогового резидентства — применение СИДН
Автор статьи